本業の合間に領収書をまとめて会計ソフトに入力し、2月から3月は確定申告に追われる。独立してから、この時期だけは毎年仕事が進まないという方もいるかもしれません。自宅の家賃や通信費をどこまで経費にしてよいのか、インボイス登録をしたあとの消費税の申告はどうすればよいのか、自分の判断に自信が持てないまま申告していることもあるでしょう。
保田会計事務所は、東京都江東区にある会計事務所です。国税OBの税理士が、確定申告や記帳(帳簿づけ)から、経費の判断、税務署から連絡が来たときの対応までお引き受けします。LINEやChatworkでもご相談いただけ、オンラインで全国に対応しています。顧問料は月20,000円から、初回のご相談は無料です。
このページでは、フリーランス・個人事業主の方にお任せいただける業務と料金、ご相談の流れをご案内します。後半では、税理士への依頼を考えるときに知っておきたい基礎知識もまとめています。
こんなお悩みはありませんか?
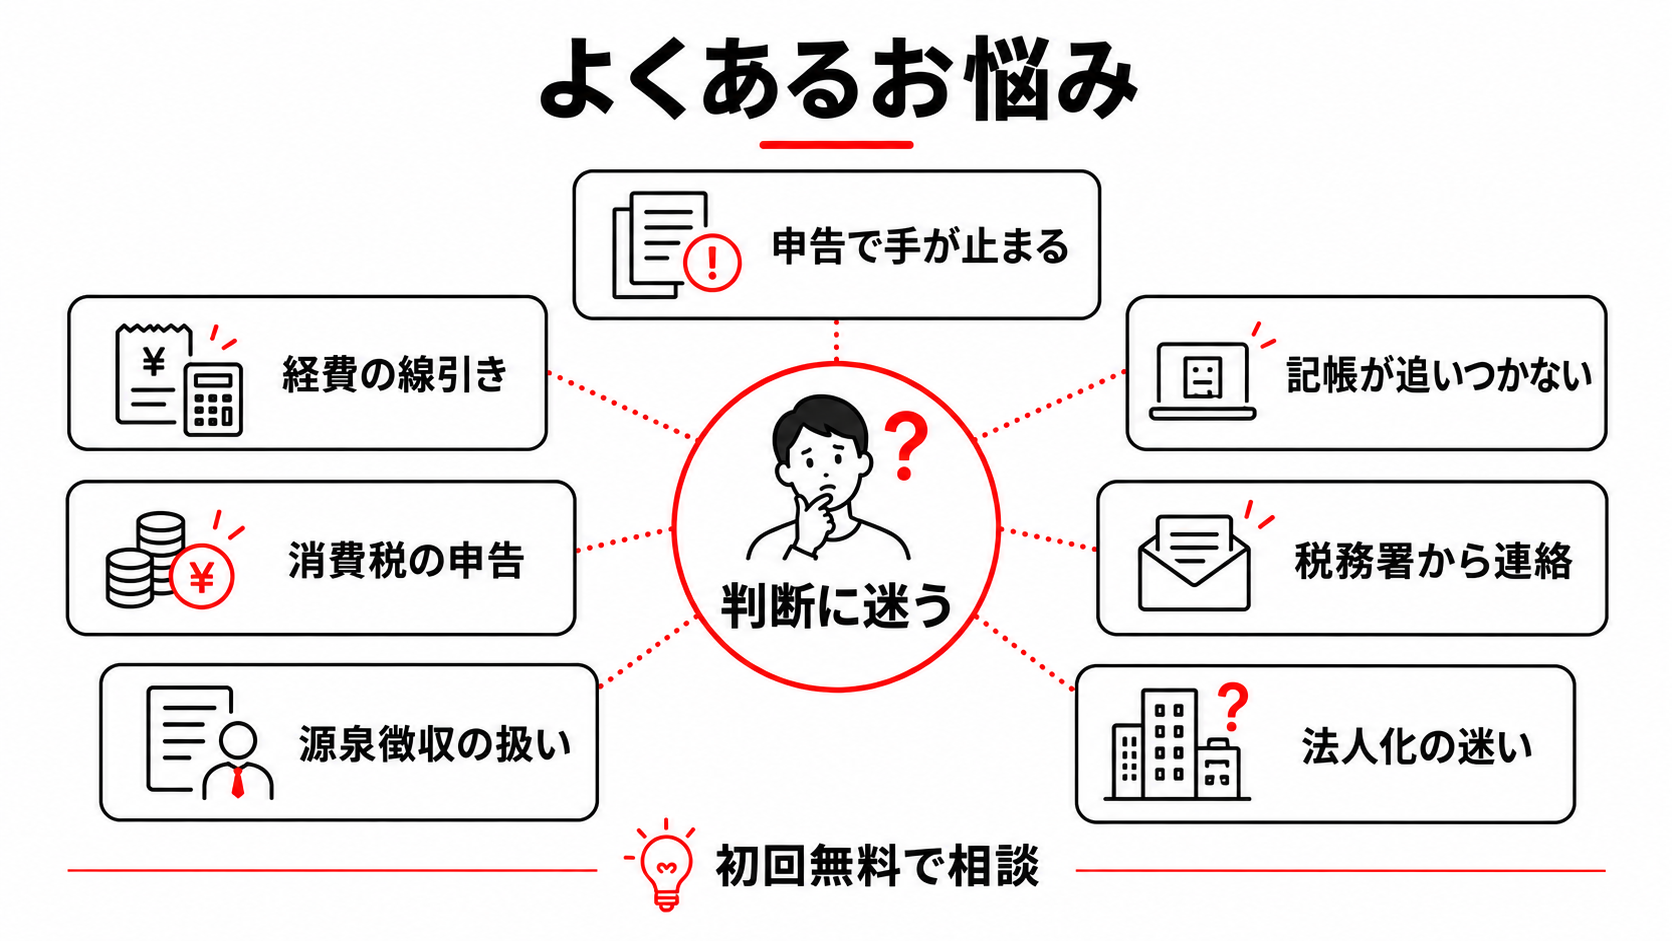
売上が増えるほど、記帳や申告にかかる手間も増えていきます。次のような点が気になっている場合は、初回の無料相談でお話を伺います。
- 確定申告の時期になると、本業の手が止まる
- 自宅の家賃や通信費をどこまで経費にできるか分からない
- インボイス登録をして、消費税の申告が必要になった
- 報酬から引かれている税金(源泉徴収)の扱いが分からない
- 領収書や通帳がたまり、記帳が追いつかない
- 税務署から「お尋ね」の書類が届いた
- 売上が伸びて、法人化すべきか迷っている
どれも、一人で調べても答えが一つに定まりにくい点です。判断を誤ると、税金を多く払いすぎたり、あとから税務署に指摘されたりすることもあります。
ご依頼いただける方・ご相談の状況
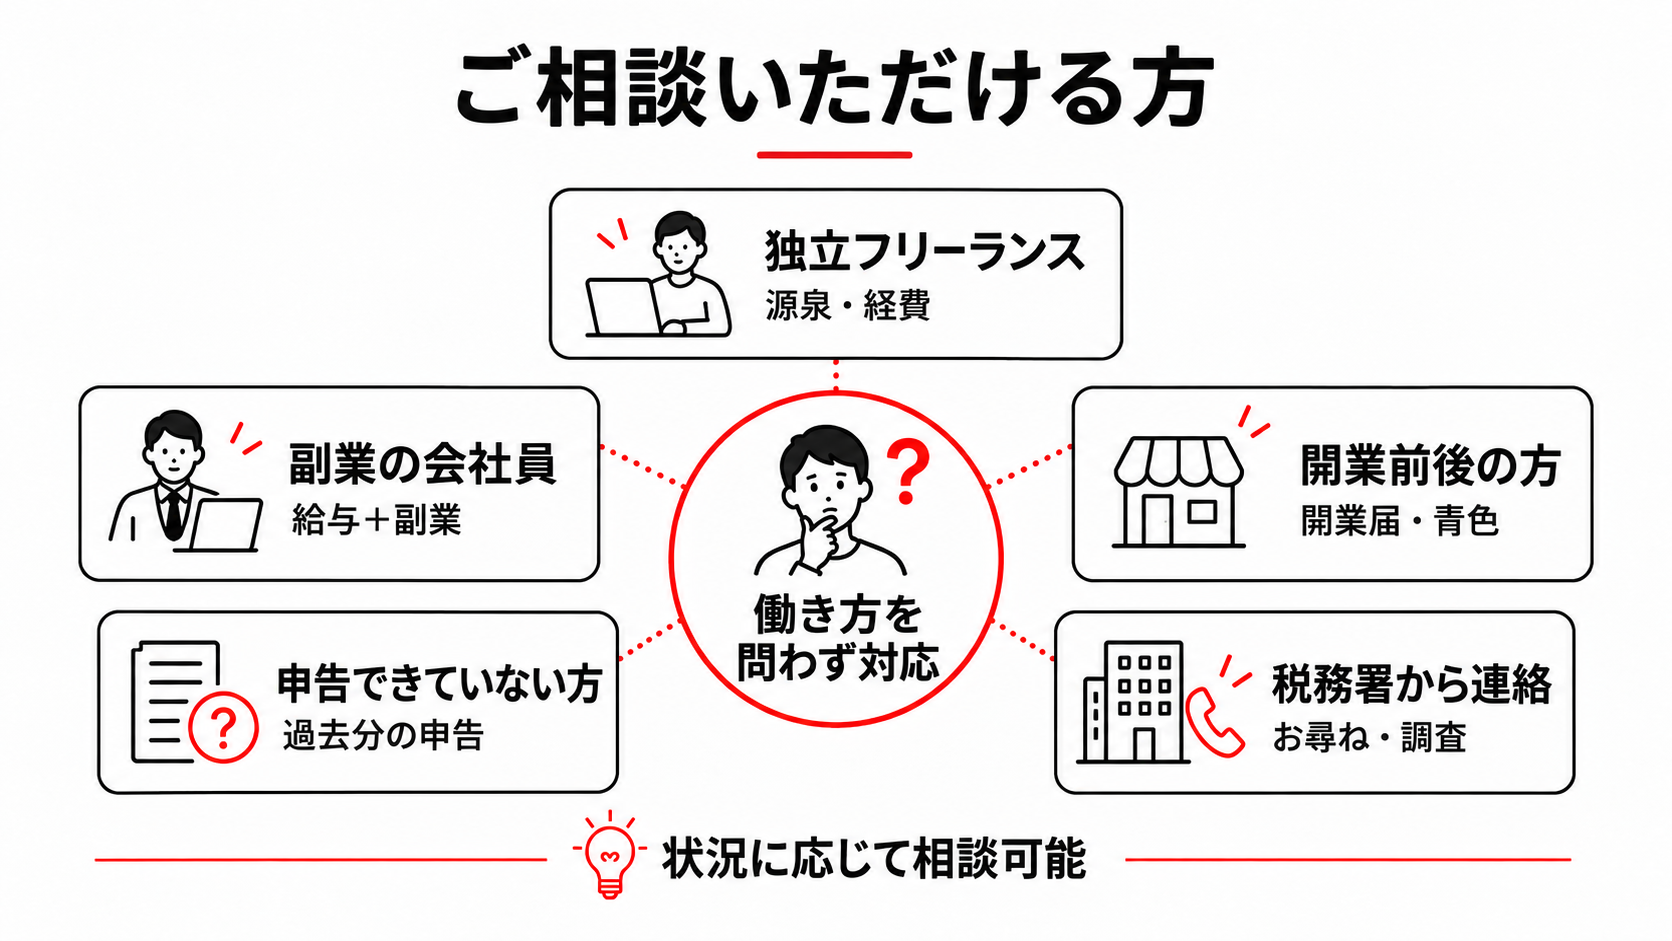
働き方や売上の大小にかかわらず、ご相談をお受けしています。本業として独立している方だけでなく、会社員として働きながら副業の収入がある方もご依頼いただけます。
独立して働いているフリーランスの方
エンジニア・デザイナー・ライターなど、会社に属さずに仕事を受けている方の確定申告をお引き受けしています。取引先から報酬を受け取る働き方では、報酬から差し引かれた税金の精算や、自宅で仕事をする場合の経費の分け方など、会社員のころにはなかった判断が出てきます。
副業の収入がある会社員の方
給与のほかに副業の所得がある場合は、確定申告が必要になることがあります。給与と副業の所得をあわせた申告にも対応しています。
これから開業する方・開業したばかりの方
開業届や、青色申告(帳簿をつけることで控除などの特典を受けられる申告方法)を選ぶための申請書の提出から、ご相談いただけます。青色申告は届け出の期限があるため、開業の前後に相談しておくと、最初の年から控除を受けられるように準備できます。
申告できていない年がある方
数年分の申告が止まっている状態からでもご相談いただけます。詳しくは無申告・期限後申告サポートのページをご覧ください。
税務署から連絡が来ている方
お尋ねの書類が届いた方や、税務調査の連絡を受けた方のご相談にも対応しています。詳しくは税務調査に強い税理士をお探しの方へのページをご覧ください。
なお、建設業や一人親方の方は建設業に詳しい税理士をお探しの方へ、キャバクラやクラブなど夜のお仕事をされている方は専用サイトの夜職申告ナビもあわせてご覧ください。
保田会計事務所にお任せいただけること
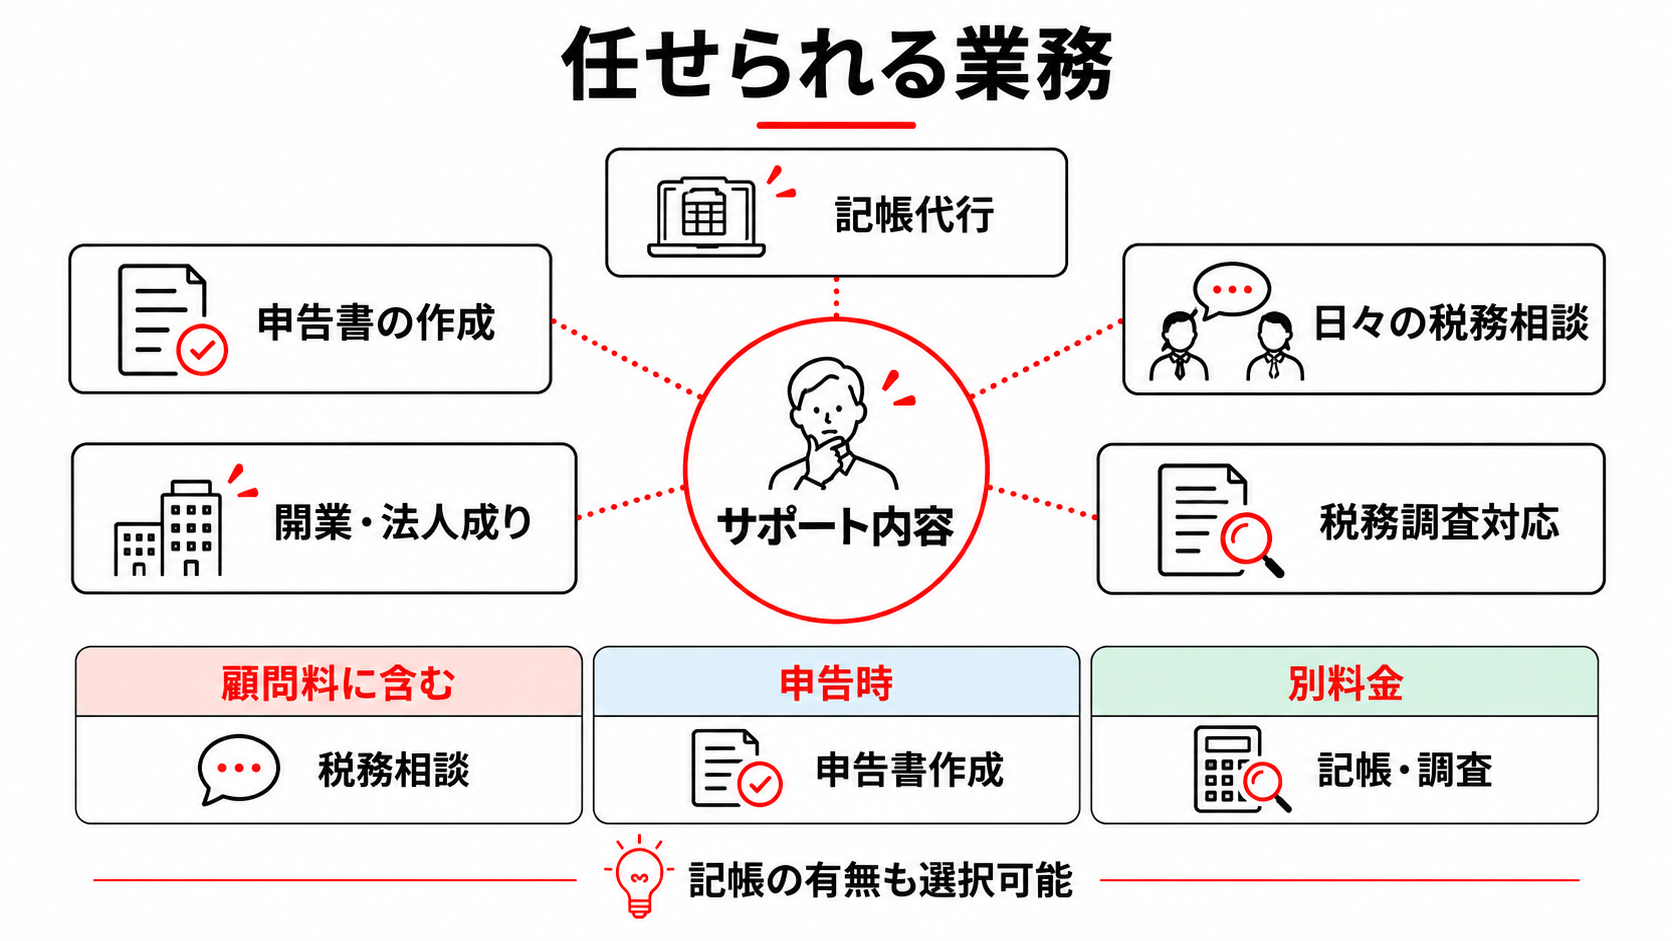
ご依頼の形は2通りあります。1年を通して相談しながら申告まで任せる顧問契約と、確定申告だけを任せる形です。記帳は、ご自身で続けることも、当事務所にお任せいただくこともできます。
確定申告書の作成と提出
所得税の確定申告書を作成し、提出まで行います。消費税の申告が必要な方は、その申告もあわせてお引き受けできます。顧問契約の場合、料金は月々の顧問料と、確定申告の時期にいただく申告の報酬の2本立てです。
確定申告だけのご依頼もお受けしています。料金は、売上の規模や資料の状況を伺ったうえでお見積りします。
記帳代行
会計ソフトへの入力をお引き受けします。料金は顧問料とは別で、仕訳(帳簿に記録する1件ごとのデータ)の件数によって変わり、金額は業務報酬のページでご確認いただけます。領収書や通帳をまとめる時間がとれない方は、記帳からお任せください。
日々の税務相談
電話・メール・LINE・Chatwork・オンライン面談でご相談をお受けします。この支出は経費にできるか、家賃や通信費のうち仕事で使った分をどう分けるか(家事按分)、インボイス登録をしたほうがよいか、といった判断に迷う場面でご連絡ください。
開業時の届出と、法人成りのご相談
開業届や青色申告の申請書の提出をサポートします。売上が伸びて法人化を考えるときは、会社設立の手続きから設立後の税務までご相談いただけます。設立については会社設立・創業支援の専門サイト、法人の顧問については法人の税務顧問のページをご覧ください。
税務調査への対応
税務署から調査の連絡が来た場合は、立会いと調査官との交渉をお引き受けします。顧問契約のない方からのご依頼もお受けしています。
それぞれの業務の料金がどこで発生するかは、次の表のとおりです。
| 業務 | 顧問料に含む | 確定申告時の報酬 | 別料金 |
|---|---|---|---|
| 日々の税務相談 | ● | — | — |
| 確定申告書の作成と提出 | — | ● | — |
| 記帳代行 | — | — | ● |
| 税務調査の立会い | — | — | ●(顧問契約なら着手金無料。国税局の調査を除く) |
会計ソフトはfreeeとマネーフォワード クラウドに対応しています。当事務所はfreee認定アドバイザーとマネーフォワード クラウド公認メンバーに登録しており、銀行口座やカードの明細を自動で取り込む設定もお手伝いできます。弥生会計をお使いの場合もご相談ください。
保田会計事務所が選ばれる理由
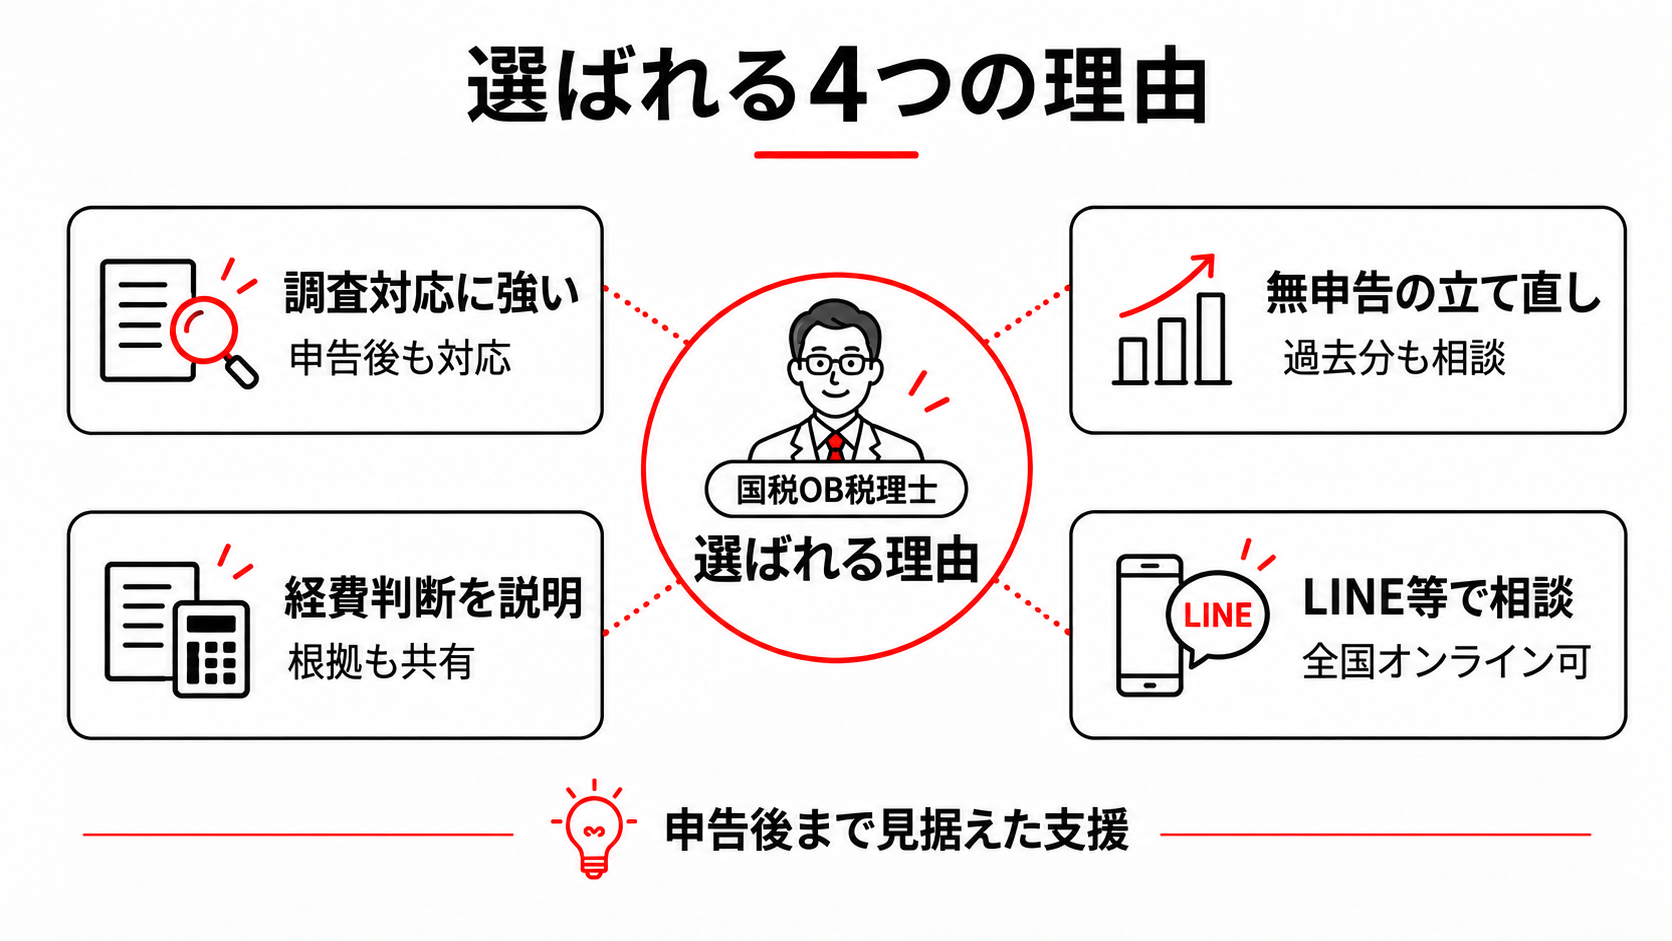
当事務所の代表は、平成18年に東京国税局へ入り、東京と神奈川の税務署で主に法人税などの税務調査を担当していました。国税局・税務署で税務調査に関わった期間は、およそ10年です。その後、監査法人と税理士法人を経て、税理士と公認会計士の資格を持つ立場で当事務所を開きました。
申告のあとに税務署から連絡が来ても任せられる体制
確定申告を済ませたあとでも、税務署から問い合わせや調査の連絡が来ることがあります。当事務所の税務調査の立会い実績は1,000件以上です。税理士が代理人であることを示す書面(税務代理権限証書)を税務署に出し、その後のやり取りは当事務所が窓口になってお引き受けします。
顧問契約を結んでいる方は、調査になった場合の基本料金(着手金)がかかりません。申告書を作った税理士がそのまま調査にも対応するため、申告の内容を一から説明し直す必要もありません。詳しくは税務調査のページをご覧ください。
申告できていない年がある状態からの立て直し
当事務所は10年以上前から無申告の案件に取り組んでおり、対応した件数は累計500件を超えています。無申告の解消をご依頼いただいた案件で、重加算税(売上を隠すなどの不正があった場合に課される重いペナルティ)を課されたケースはありません。結果は個別の事情によって異なります。
過去5年分までの申告をまとめてお引き受けします。領収書が残っていない場合も、クレジットカードの明細や銀行の入出金明細で資料を補える場合があります。詳しくは無申告・期限後申告サポートのページをご覧ください。
経費の範囲や家事按分を、根拠とあわせて説明
フリーランスの申告で判断が分かれやすいのが、どこまでを必要経費にできるかと、仕事と生活の両方に使う支出の分け方です。国税OBの税理士が、税務署の見方を踏まえて、経費にできる範囲と理由をできるだけ分かりやすくご説明します。
納得したうえで申告していただけるように、節税と適正な申告の両方を目指しています。税務署から質問を受けたときに説明できる記録の残し方も、あわせてお伝えします。
LINE・Chatworkで相談でき、夜20時まで・定休日なし
営業時間は9時から20時まで、定休日はありません。電話のほか、メールやLINE、Chatworkからもご連絡いただけます。日中は本業で手が離せない方も、メッセージで気になる点を送っていただければ対応します。
ご相談から契約まではオンラインで進められるため、東京以外にお住まいの方もご依頼いただけます。
フリーランス・個人事業主の方の料金
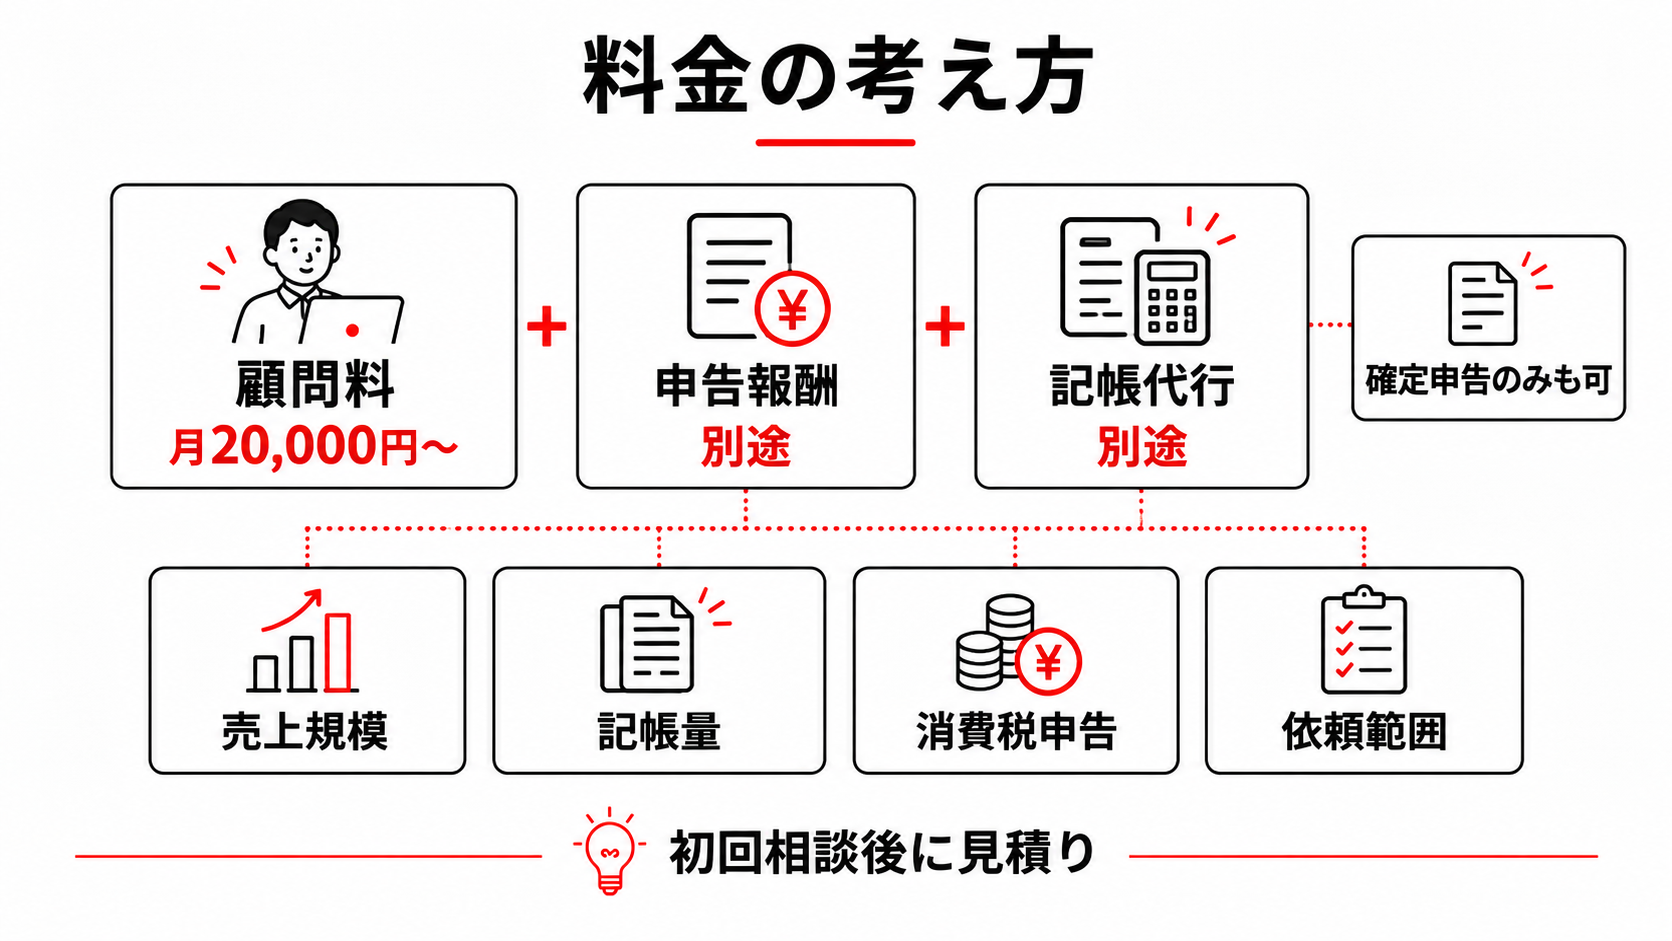
顧問料は月20,000円からです。顧問料とは別に、確定申告の時期に申告の報酬をいただきます。記帳代行をご利用の場合は、その料金も別にかかります。
実際の金額は、売上の規模や記帳の量、消費税の申告が必要かどうかで変わります。確定申告だけのご依頼の場合も含めて、初回のご相談で状況を伺ってからお見積りをお出しします。
料金の詳細は業務報酬のページに掲載しています。一般的な税理士費用の水準は、税理士費用の相場について解説した記事でまとめています。
ご相談からサポート開始までの流れ
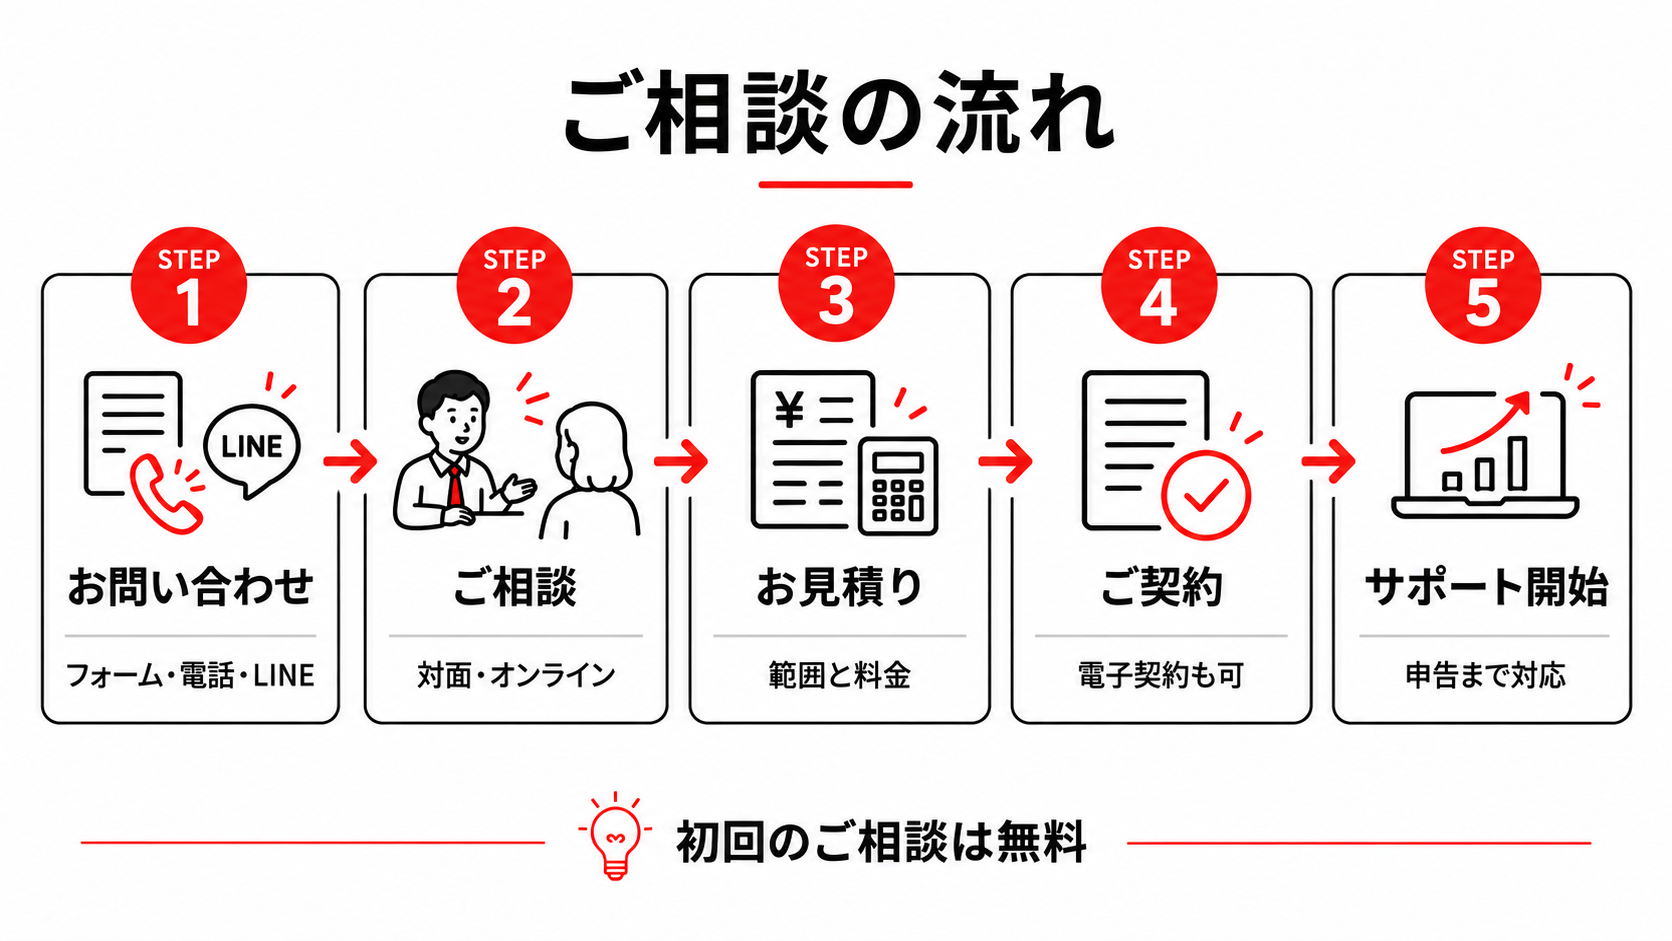
初回のご相談は無料です。依頼するかどうか決めていない段階で、いまの状況を話していただくだけでも構いません。各ステップの詳細はご相談の流れのページにも掲載しています。
STEP1 お問い合わせ
お問い合わせフォーム・お電話・LINE・Chatworkのいずれかからご連絡ください。ご相談の内容を伺い、面談の日程を決めます。
STEP2 ご相談
対面またはオンラインで、ご相談をお受けします。仕事の内容と売上のおおよその規模、いま困っていることをお聞かせください。前年の確定申告書の控えがあれば、より具体的なお話ができます。
STEP3 お見積り・プランのご提案
伺った内容をもとに、顧問契約か確定申告だけのご依頼か、記帳をどちらが行うかを含めて、お引き受けする範囲と料金をご提示します。内容をご検討いただき、進める場合は改めてご連絡ください。
STEP4 ご契約
契約書の内容をご確認いただいたうえで、契約を結びます。電子契約を基本にしていますが、紙の契約書でも対応します。
STEP5 サポート開始
顧問契約の場合は、1年を通して税務相談をお受けし、確定申告に備えます。確定申告の時期には申告書を作成し、内容をご確認いただいてから提出します。途中で仕事の状況が変わった場合は、そのつどご連絡ください。
お客様の声
当事務所のグループで運営する船橋税務調査相談センターに、税務調査でご依頼いただいた個人事業主の方からお寄せいただいた声です。
税金が数百万円単位で下がった(飲食業・個人経営)
税務調査の電話を受け、いくら税金を取られるのか不安で、すぐに依頼しました。料金は最初、少し高いと感じたものの、結果として税金は数百万円単位で下がり、払った料金と比べると納得できる金額でした。税務署からのお咎めもなく、調査を終えられています。
認められないと言われた経費が認められた(整体業・個人事業主)
売上を申告していなかったなかでの税務調査で、調査官からこれ以上の経費は認められないと言われていました。相談したところ、経費の資料を集め直して検討することになりました。資料をそろえて調査官と交渉した結果、付け漏れていた経費も認められ、納める税金は払える金額まで下がっています。
※令和5年分以降は、申告していなかった年や、売上を隠すなどの不正があった年について、帳簿や資料で確認できない経費は原則として認められなくなりました(令和4年度の税制改正)。
取引先への調査(反面調査)が中止になった(塗装業・個人経営)
売上の申告漏れを指摘され、得意先にも調査に行くと言われました。取引先に調査が入れば、仕事の評判に響きかねません。指摘の一部を認めて協力するほうが、結果として損害を小さくできると説明を受け、その日のうちに税務署と交渉していただけました。得意先への調査は中止になり、調査のあとも顧問をお願いしています。
※個別の事例であり、同様の結果を保証するものではありません。掲載にあたり一部を編集しています。
よくあるご質問
初回の相談は無料ですか?
無料です。依頼するかどうか決める前の段階でも、ご相談いただけます。
費用はいくらからかかりますか?
顧問料は月20,000円からです。確定申告の時期の申告報酬と記帳代行は別にかかり、確定申告だけのご依頼は状況を伺ってお見積りします。
東京以外からでも依頼できますか?
対応しています。オンラインでの面談と電子契約を使えば、来所いただかなくても契約からサポート開始まで進められます。
確定申告だけをお願いできますか?
確定申告だけのご依頼もお受けしています。料金は、売上の規模や資料の状況を伺ってからお見積りをお出しする形です。年の途中でも相談したいことが出てきそうな方は、顧問契約のほうが向いています。
記帳をまるごとお願いできますか?
記帳代行として承ります。顧問料とは別の料金で、仕訳の件数に応じて決まります。金額は業務報酬のページをご覧ください。
副業でも依頼できますか?
ご依頼いただけます。給与と副業の所得をあわせた確定申告に対応しています。
会計ソフトがあれば、税理士に頼まなくてもよいですか?
取引先が少なく、報酬から源泉徴収された税金を精算するだけの方や、経費がほとんどない方は、会計ソフトを使ってご自身で申告しても足りることがあります。一方で、家事按分の割合を決めるときや、インボイス登録で消費税の申告が始まるときは、入力だけでは判断のつかない場面が出てきます。判断の目安は個人事業主に税理士はいらないかを解説した記事をご覧ください。
インボイス登録をするかどうかも相談できますか?
ご相談いただけます。登録すると消費税の申告が必要になるため、取引先の状況や売上の規模を伺ったうえで、登録した場合と登録しない場合の違いをご説明します。
税理士への報酬は経費にできますか?
事業の確定申告や記帳を依頼した報酬は、事業に必要な支出として必要経費にできます。
対応エリアと事務所案内
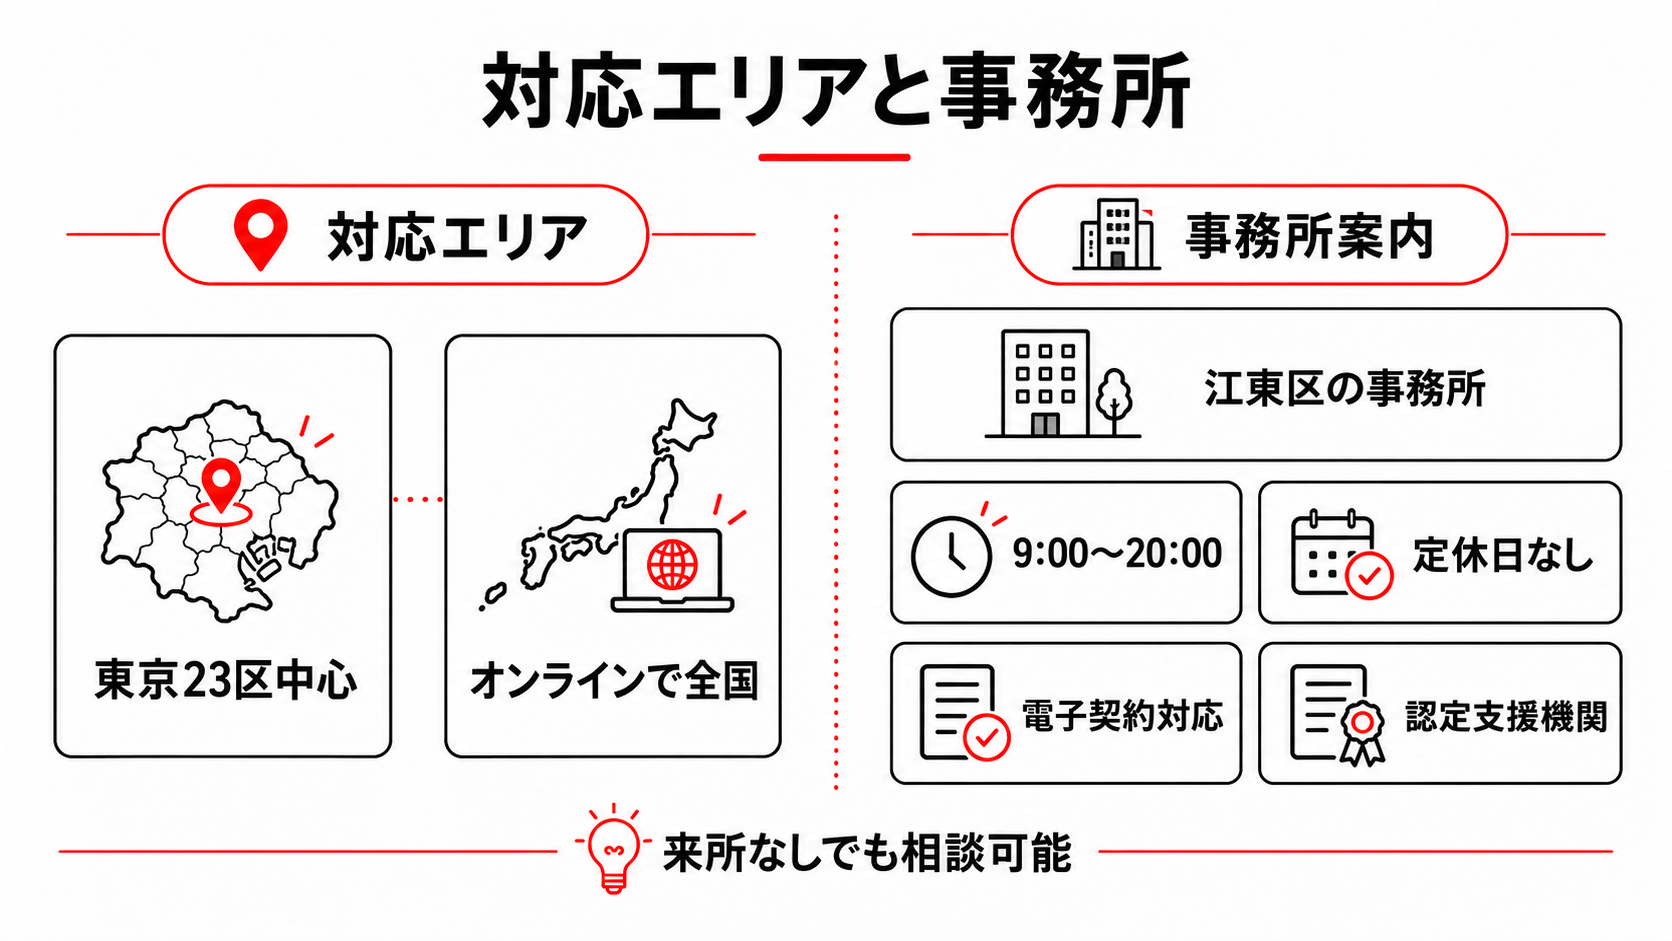
事務所は東京都江東区にあり、東京23区を中心にご依頼をお受けしています。オンラインでの面談と電子契約に対応しているため、全国どこからでもご依頼いただけます。
対応エリア
オンラインで面談できるため、東京以外にお住まいの方も来所の必要はありません。対面での面談をご希望の場合は、お問い合わせの際にお知らせください。
事務所概要
| 項目 | 内容 |
|---|---|
| 事業所名 | 保田会計事務所 Yasuda Accounting Office |
| 事務所所在地 | 〒135-0044 東京都江東区越中島1-3-1-111 |
| 会社名 | Y&Yコンサルティング株式会社 |
| 代表者 | 保田 圭祐 |
| 設立年月日 | 令和3年1月 |
| 従業員数 | 5名(うち税理士資格保有者2名) |
| TEL | 03-6824-7701 / 047-770-0970 |
| 営業時間 | 9:00〜20:00(定休日なし) |
認定支援機関
中小企業等経営強化法にもとづく経営革新等支援機関(認定支援機関ID:106613011301)に認定されています。経営革新等支援機関とは、税務・金融・企業財務の専門的な知識や支援の経験が一定の水準以上であるとして、国から認定を受けた支援機関です。
フリーランス・個人事業主が税理士に頼めること
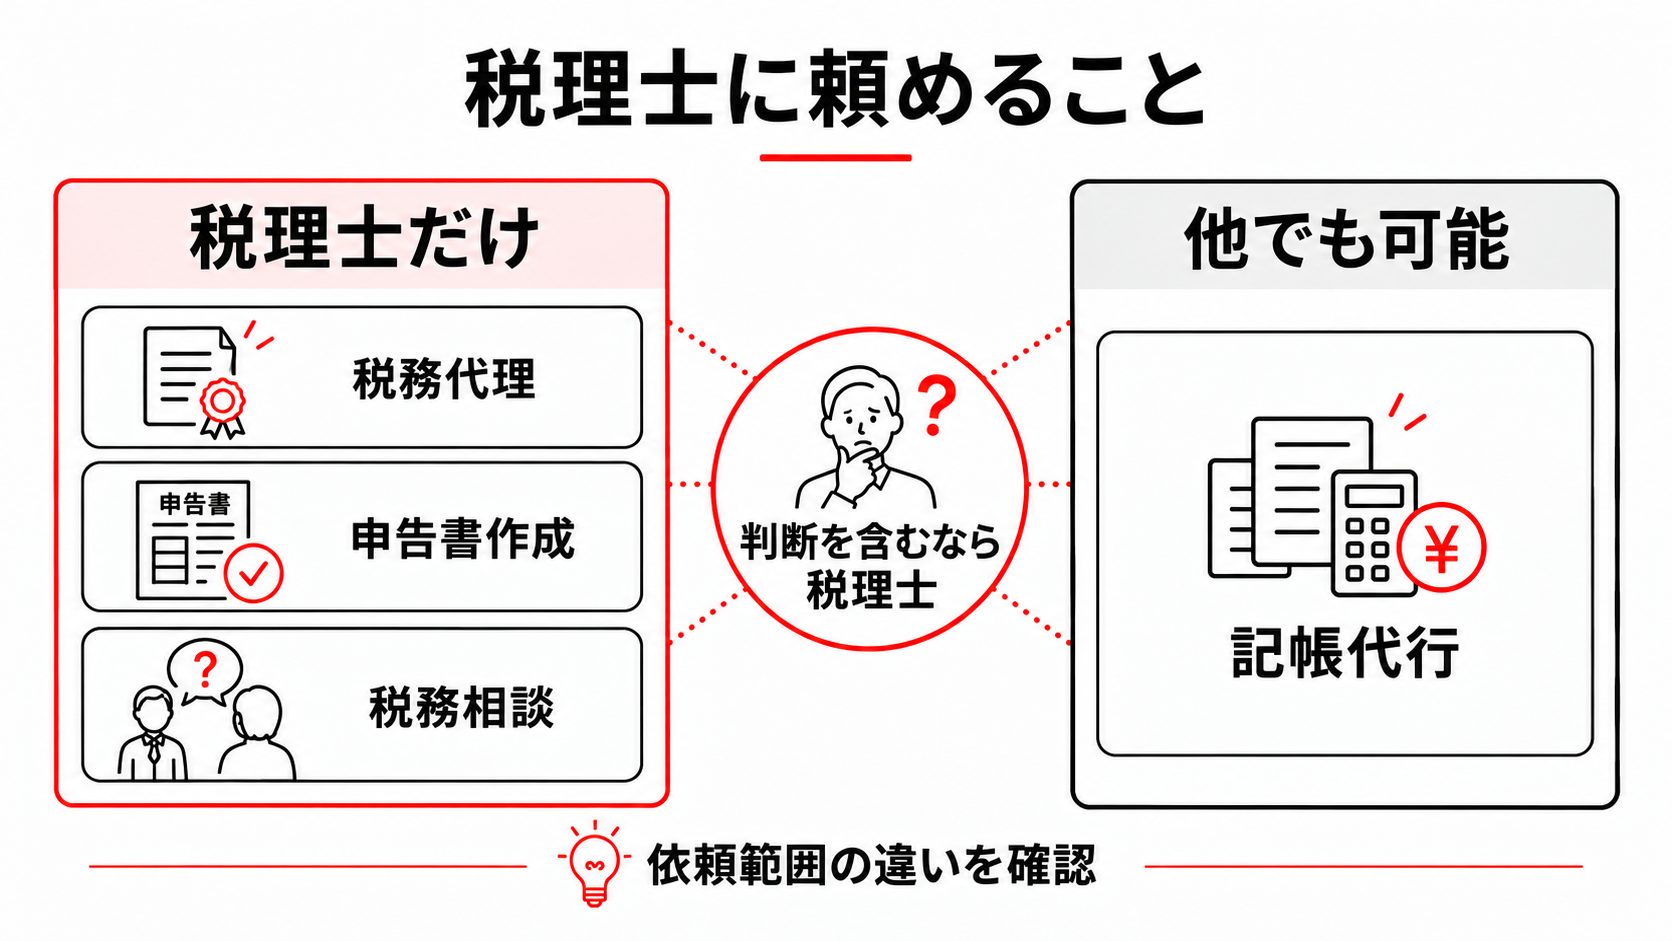
ここからは、フリーランス・個人事業主の方が税理士への依頼を考えるときに、知っておきたい内容をまとめています。税理士に頼める業務には、法律で税理士だけに認められているものと、税理士でなくても引き受けられるものがあります。
税理士だけができる業務
税理士法は、次の3つを税理士の業務として定めています。
| 業務 | 内容 |
|---|---|
| 税務代理 | 確定申告や届出を本人に代わって行い、税務調査では本人に代わって説明や主張をする |
| 税務書類の作成 | 確定申告書などを作成する |
| 税務相談 | 税金の計算に関わる具体的な相談に応じる |
この3つは、原則として税理士または税理士法人でなければ、無償であっても行えません(国税庁「2 税理士の業務」)。知人やコンサルタントに、確定申告書の作成や税務署とのやり取りを任せることはできません。
税理士でなくても頼める業務
会計ソフトへの入力などの記帳は、税理士でなくても引き受けられます。記帳代行の会社に入力だけを頼み、申告は自分で行う方法もあります。
ただし、入力の段階で経費にするかどうかを判断する場面が出てきます。税金の判断が関わる相談まで任せたい場合は、記帳と申告を同じ税理士に頼むほうが、説明の手間が少なく済みます。
税理士への依頼を考えたいタイミング
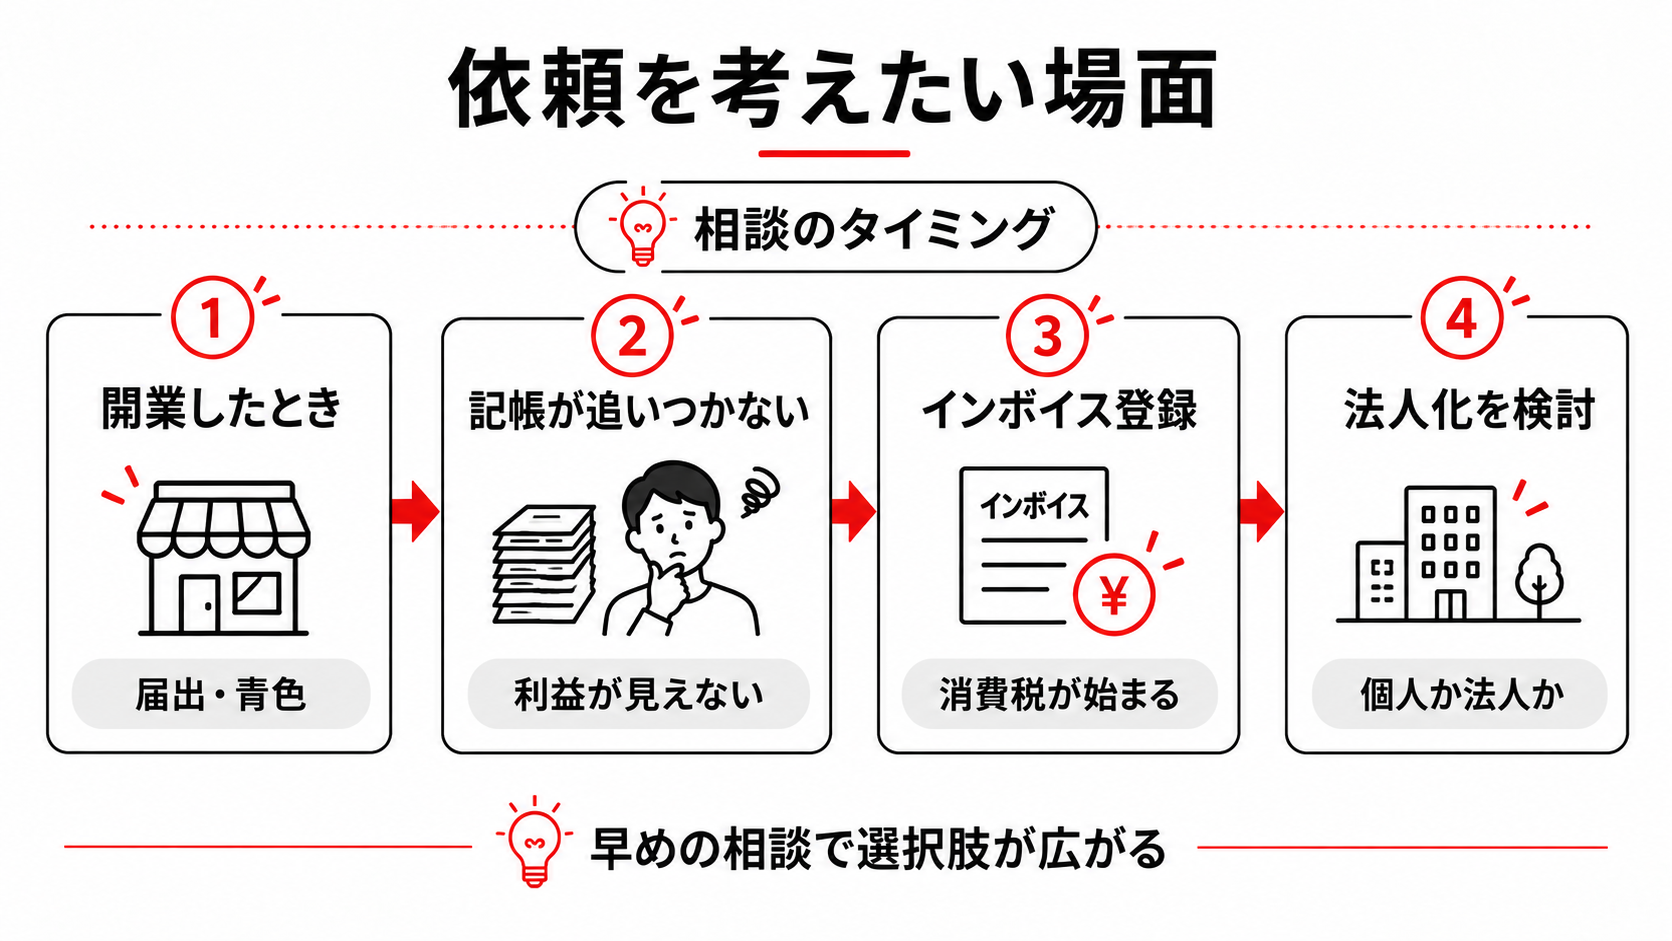
税理士に頼むかどうかを考えるのは、確定申告の直前だけではありません。仕事の状況が変わる時期は、税金の判断も変わりやすく、そのときに相談しておくと選べる手立てが多くなります。
開業したとき
個人で事業を始めたら、その年分の確定申告期限までに開業届を税務署に提出します(国税庁「No.2090 個人事業の開業届出・廃業届出等手続」)。青色申告で控除を受けたい場合は、事業を始めた日から2か月以内(1月15日以前に始めた場合はその年の3月15日まで)に、青色申告承認申請書を出す必要があります(国税庁「No.2070 青色申告制度」)。期限を過ぎると、その年は青色申告で申告できません。
売上が増えて、記帳が追いつかなくなったとき
取引の件数が増えると、記帳にかかる時間も増えていきます。記帳が数か月分たまると、年の途中の利益が分からず、納める税金の見通しも立ちません。記帳を任せるか、会計ソフトの設定を見直して入力の手間を減らすかを考える時期です。
インボイス登録をして、消費税の申告が必要になったとき
インボイス発行事業者(適格請求書発行事業者)に登録すると、売上が1,000万円以下でも消費税の申告と納税が始まります。消費税は所得税と計算の仕方が違い、選ぶ計算方法によって納める額も変わるため、登録した最初の年は計算方法を決める段階から相談しておくと準備が進めやすくなります。
法人化を考え始めたとき
売上や利益が増えると、個人のまま続けるか、法人にするかを考える時期が来ます。税金だけでなく、社会保険や事務の手間も変わるため、売上の見通しをもとに比べてから決めることをおすすめします。
フリーランスが税理士を選ぶときの確認ポイント
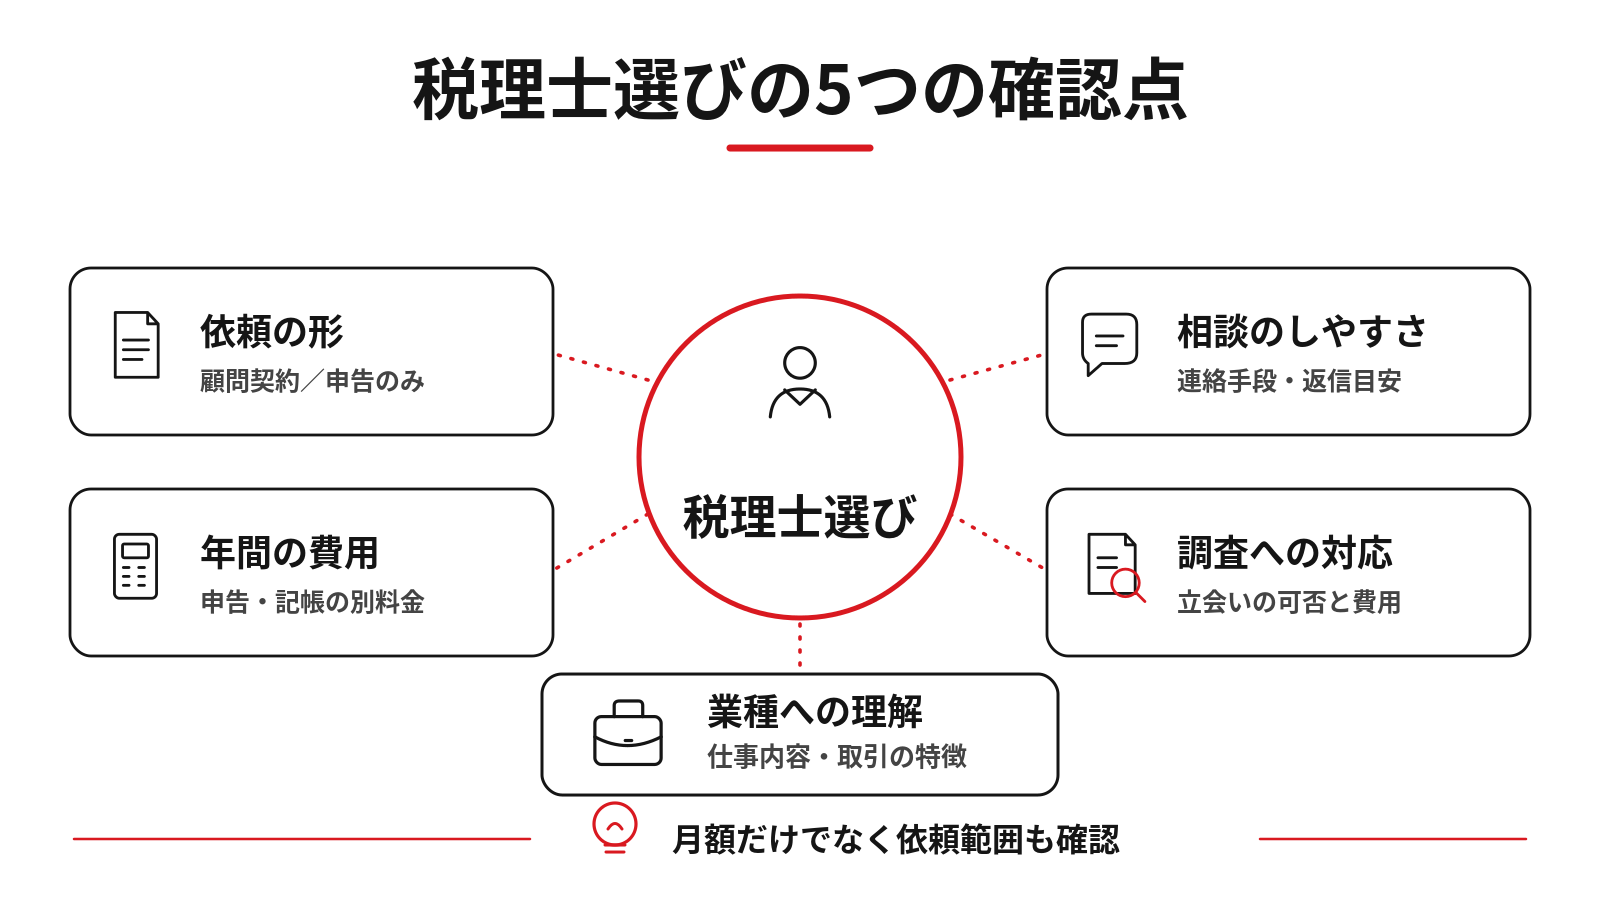
月額の顧問料だけで比べると、確定申告の報酬や記帳代行の費用があとから加わり、年間の負担が想定より大きくなることがあります。金額だけでなく、その金額に何が含まれているかを確認しておきましょう。
依頼の形(顧問契約か、確定申告だけか)
確定申告だけの依頼は、年が明けてから1年分の資料を渡し、申告書を作ってもらう形です。費用は抑えやすいものの、申告書を作る段階では、その年の取引はすべて終わっています。
顧問契約なら、高い買い物をする前や新しい取引先と契約する前に、経費の扱いや消費税への影響を確かめられます。どちらにするかを先に決めておくと、事務所ごとの見積りを同じ条件で比べられます。
見積りの内訳
見積りを受け取ったら、次の3つが月額に含まれているかを見ます。
- 確定申告書の作成の報酬
- 記帳代行の料金
- 消費税の申告の報酬
月額とは別に申告の報酬を設定している事務所もあり、月額だけでは年間の負担を比べられません。月額に12か月を掛け、別料金の分を足した年間の合計で比べると、事務所ごとの差が分かります。一般的な税理士費用の水準は、税理士費用の相場について解説した記事でまとめています。
相談の手段と、返事が来るまでの時間
本業で日中に電話をかけにくい方は、チャットで相談できるかを確かめておきましょう。あわせて、問い合わせてから返事が来るまでの目安や、夜間・土日に連絡を受け付けているかも聞いておくと、契約後の使い勝手が想像しやすくなります。
税務調査になったときの対応と費用
申告を頼んだ税理士が、税務調査の立会いまで引き受けるとは限りません。調査の対応を別の事務所に頼むことになると、申告の内容をその事務所に一から説明する必要があります。契約の前に、調査になった場合の対応と費用を聞いておくと比べやすくなります。
自分の業種や働き方への理解
同じフリーランスでも、エンジニアとデザイナーと配信者とでは、経費になる支出も、取引先との契約の形も違います。初回の相談で自分の仕事内容を伝え、具体的な答えが返ってくるかを確かめておきましょう。
フリーランスの確定申告で迷いやすい4つの点
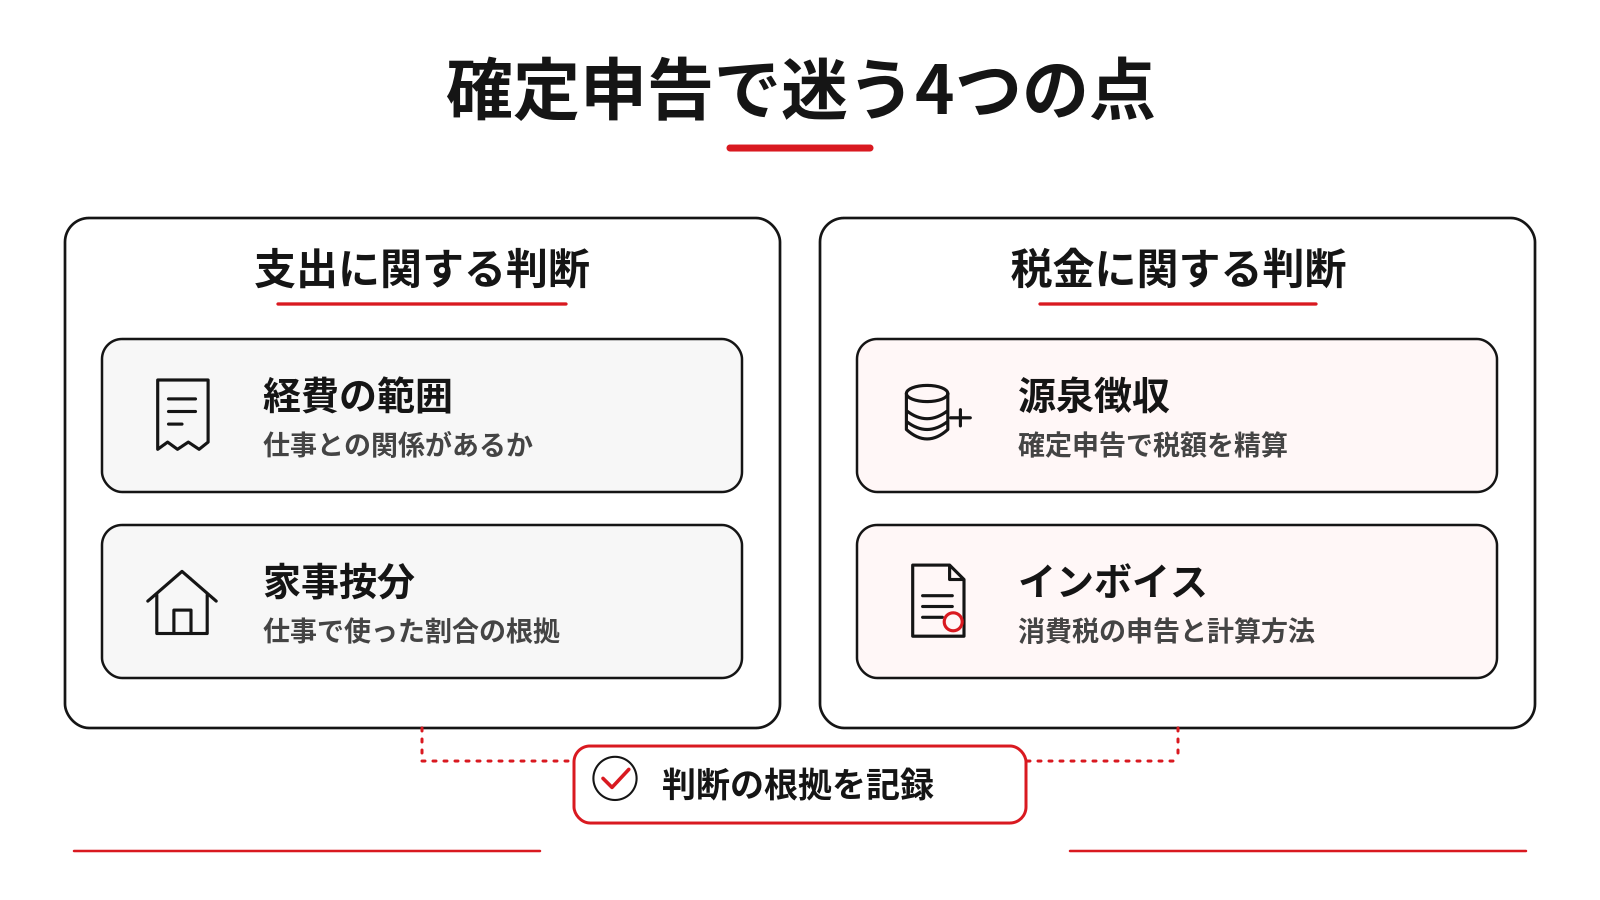
会社員のころは給与の所得税を年末調整で精算していましたが、独立すると確定申告で自分で計算することになります。経費の範囲や消費税の扱いは、申告したあとに税務署から理由を聞かれることもあるため、判断の根拠を残しておくことが大切です。
経費にできるものの考え方
必要経費になるのは、売上を得るために直接かかった費用と、業務を行ううえでかかった費用です(国税庁「No.2210 やさしい必要経費の知識」)。同じパソコンやカメラでも、仕事に使っていれば経費になり、私用であれば経費にはなりません。
判断の目安は、その支出が仕事とどう関係しているかを、取引の記録や資料で説明できるかどうかです。領収書だけでなく、何の仕事のための支出かを会計ソフトのメモ欄(摘要欄)などに残しておくと、あとから説明しやすくなります。
家事按分
自宅を仕事場にしている場合、家賃・光熱費・通信費は、仕事と生活の両方に使っています。このような支出は家事関連費と呼ばれ、仕事に必要だった部分を明らかに分けられる場合に、その部分だけを経費にできます(国税庁「No.2210」)。この分け方を家事按分といいます。
分け方の根拠になるのは、次のような記録です。
| 支出 | 分け方の根拠の例 |
|---|---|
| 家賃 | 仕事に使っている部屋の床面積の割合 |
| 電気代 | 仕事をしている時間の割合 |
| 携帯電話・インターネット | 仕事で使っている時間や通話の割合 |
| 車 | 走行記録にもとづく仕事での走行距離の割合 |
「何割までなら経費にできる」という決まった基準があるわけではありません。実際の使い方に見合った割合かどうかが問われるため、割合を決めた理由をメモに残しておきましょう。
源泉徴収された報酬と確定申告
原稿料やデザイン料など一部の報酬は、所得税を差し引いたうえで支払われます(国税庁「No.2792 源泉徴収が必要な報酬・料金等とは」)。差し引くのは、会社や給与を支払っている個人事業者など、源泉徴収の義務がある支払者です。差し引かれる税率は、1回の支払金額が100万円以下の部分について10.21%です(国税庁「No.2795 原稿料や講演料等を支払ったとき」)。
差し引かれた税金は、確定申告で1年分の所得税を計算し直すときに精算されます。経費が多い年は、すでに引かれた税金が本来の税額を上回り、払いすぎた分が戻ってくる(還付される)こともあります。請求書の控えや入金の記録をもとに、源泉徴収された金額を漏れなく申告に入れておきましょう。
インボイス制度と消費税の申告
消費税は、2年前(前々年)の課税売上高(消費税がかかる売上の合計)が1,000万円以下であれば、原則として納める義務が免除されます。ただし、インボイス発行事業者に登録すると、売上が1,000万円以下でも消費税の申告と納税が必要です(国税庁「No.6501 納税義務の免除」)。
このように登録によって消費税を納めることになった方は、納める消費税を売上にかかる消費税の2割とする「2割特例」を、令和8年分の申告まで使えます。令和9年分と令和10年分は、登録をきっかけに消費税を納めるようになった小規模な個人事業者が「3割特例」を使えます(国税庁「2割特例(インボイス発行事業者となる小規模事業者に対する負担軽減措置)の概要」)。
特例のほかに、売上にかかる消費税から実際に支払った消費税を差し引く方法(一般課税)や、業種ごとに決められた割合を使って計算する方法(簡易課税)もあります。どの方法が有利かは経費の内容によって変わるため、登録する前に比べておくことをおすすめします。
フリーランスの税務調査と無申告の基本
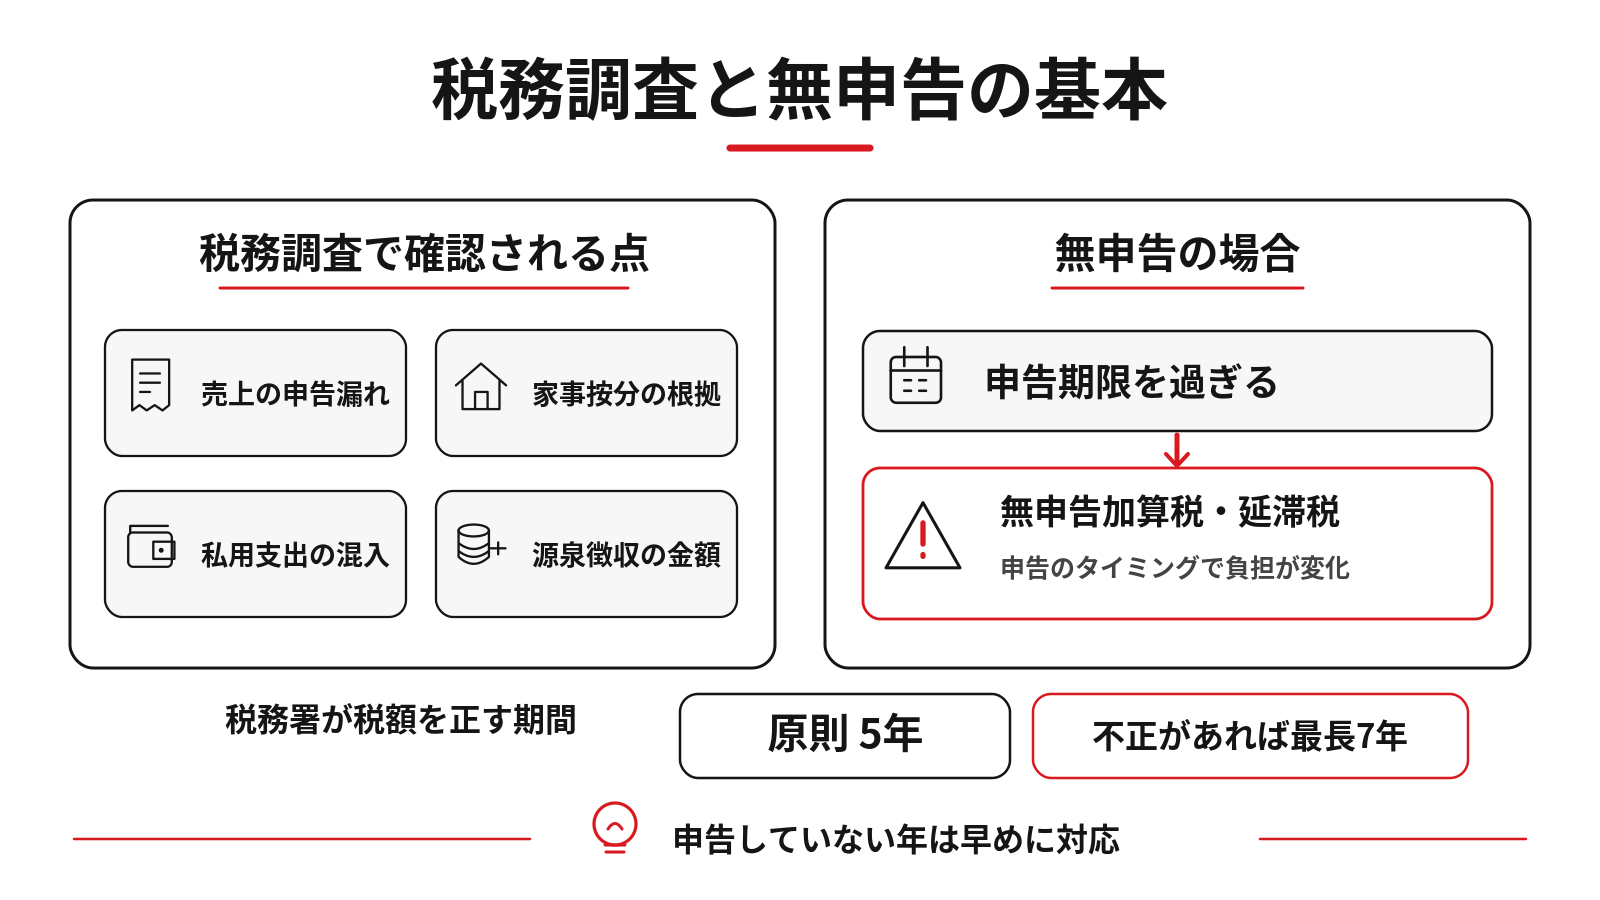
フリーランスの収入は、取引先から税務署に届く資料で把握されることがあります。たとえば原稿料・講演料等は、同じ相手への年の支払額が5万円を超えた場合、支払った側が、支払った金額を報告する書類(支払調書)を税務署に提出します(国税庁「No.7431 報酬、料金、契約金及び賞金の支払調書」)。売上が小さいことは、申告しなくてよい理由になりません。
税務調査で確認されやすい点
フリーランス・個人事業主の調査では、次のような点が確認されます。
- 売上の申告漏れがないか
- 家事按分の割合に根拠があるか
- 私用の支出が経費に混ざっていないか
- 源泉徴収された金額と申告の内容が合っているか
取引先が提出した支払調書と申告した売上が合わない場合は、その差を説明するよう求められます。経費については、領収書に加えて、仕事との関係を説明できる記録があるかどうかが問われます。
申告していない年がある場合のペナルティ
申告の期限を過ぎてから申告した場合は、本来の税金に加えて、期限内に申告しなかったことへのペナルティ(無申告加算税)と、納付が遅れた日数分の利息にあたる延滞税がかかります。無申告加算税の割合は、税務署の調査を受ける前に自分から申告したかどうかで大きく変わります。
| 申告したタイミング | 無申告加算税の基本的な割合 |
|---|---|
| 調査の通知を受ける前に、自分から申告した | 5% |
| 調査の通知を受けたあと、調査で無申告が明らかになる前に申告した | 10%(50万円を超える部分は15%、300万円を超える部分は25%) |
| 調査で無申告が明らかになってから申告した | 15%(50万円を超える部分は20%、300万円を超える部分は30%) |
出典:国税庁「No.2024 確定申告を忘れたとき」(令和5年分以降に適用される割合。直前2年以内に無申告加算税などを課されている場合などは、さらに割合が上がります)
仮装や隠ぺいがあったと判断されると、さらに重い重加算税が課されることがあります。延滞税は日数に応じて増えていくため、申告していない年があると気づいたら、早く動くほど負担を抑えられます。申告できていない年がある方は、無申告・期限後申告サポートのページをご覧ください。
さかのぼって確認される期間
税務署が税額を正すことができる期間は、原則として5年です。売上を隠すなどの不正(法律では「偽りその他不正の行為」)があった場合は、最長で7年さかのぼります(国税通則法第70条)。
すでに調査の連絡が来ている方は、対応の進め方が変わります。税務調査に強い税理士をお探しの方へのページで、立会いから交渉までの対応をご案内しています。