税務署から調査の連絡が来た、申告していない年がある、今の申告のままで調査を受けても大丈夫か分からない。そうしたときに、調査する側を経験した税理士に相談したいと考える方もいらっしゃるでしょう。顧問税理士がいても税務調査の対応に慣れているとは限らず、税務署の指摘が妥当かどうかをご自身で判断するのは簡単ではありません。
保田会計事務所の代表は、東京国税局と税務署でおよそ10年、税務調査に携わってきた元国税調査官です。現在は税理士と公認会計士の資格を持ち、東京都江東区の事務所から、オンラインで全国のご相談をお受けしています。
税務・会計の悩みは “国税OB×公認会計士” がワンストップで解決!
初回 無料相談/平日夜間・土日もOK
―― まずはお気軽にご連絡ください ――
営業時間 9:00〜20:00 / 定休日なし
こんなお悩みはありませんか?
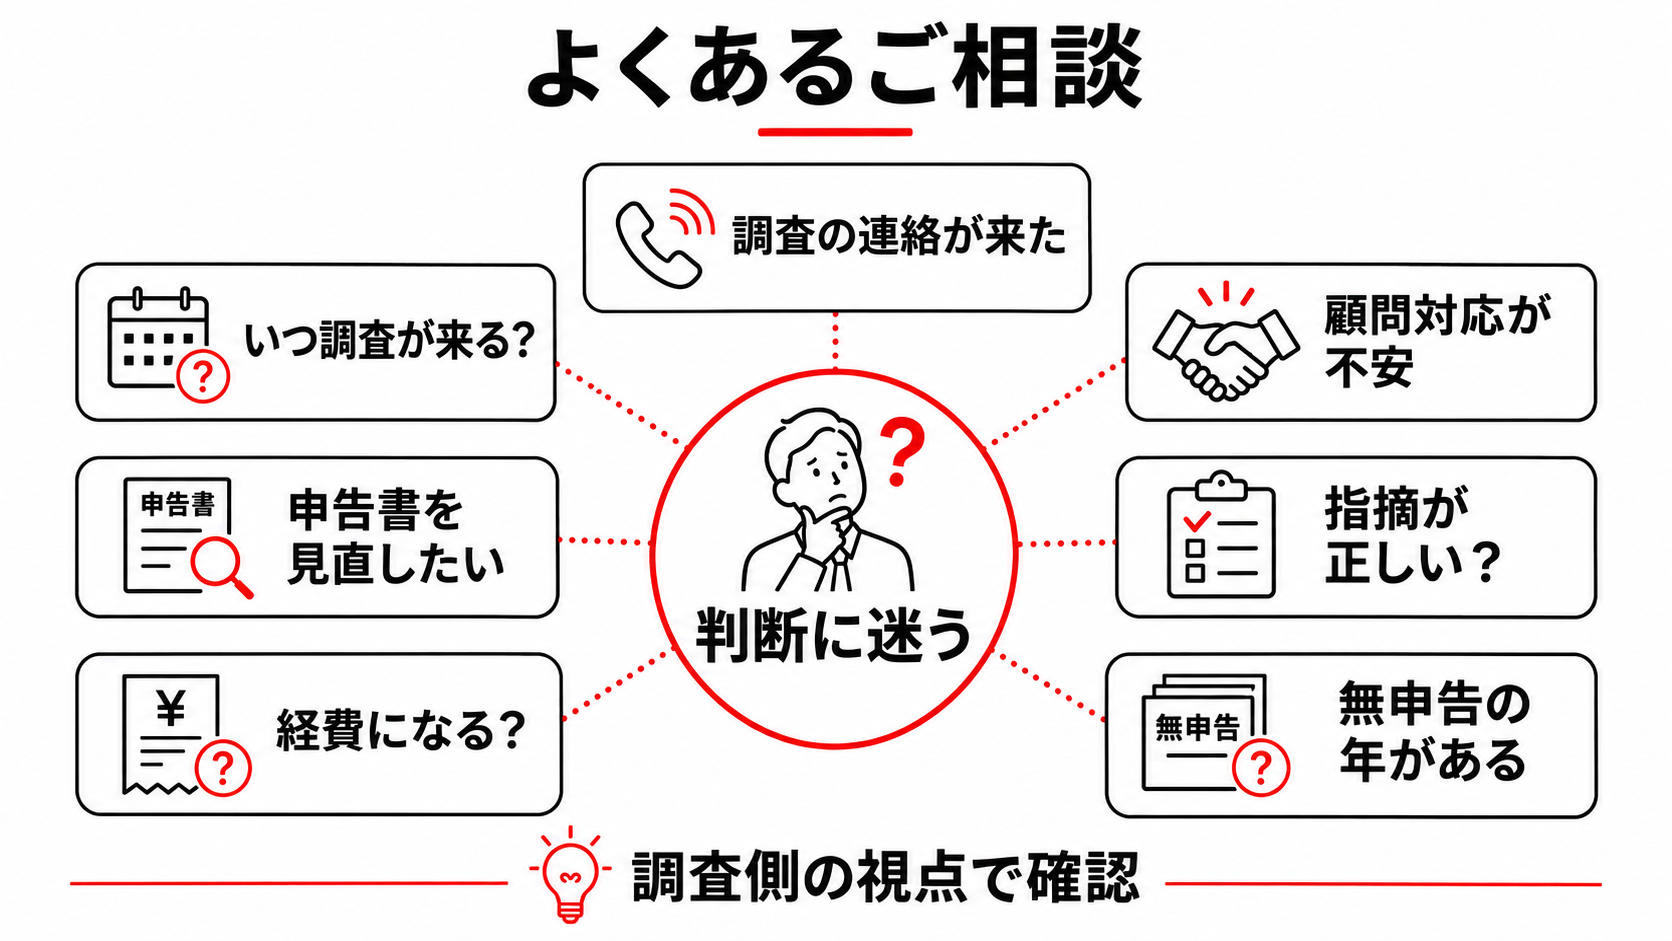
税務調査や申告の判断は、税法と調査の進め方の両方を知らないと、答えを出しにくいものです。次のような状況に心当たりがある方は、一度ご相談ください。
- 税務調査やお尋ねの連絡が来て、何をすればよいか分からない
- 顧問税理士の対応のままでよいか、不安がある
- 修正申告を求められたが、指摘が正しいか判断できない
- 申告していない年があり、税務署への説明に不安がある
- 経費にしている支出が、調査で認められるか自信がない
- 今の申告書を、調査する側の視点で確認してほしい
- 何年も調査が来ておらず、いつ来るのか気になっている
税務署がどこを確認し、どのような点を指摘しやすいかは、国税で調査を担当した経験をもとに具体的にお伝えできます。
代表・保田圭祐の経歴
当事務所の代表・保田圭祐は、元国税調査官で、税理士と公認会計士の資格を持っています。国税局・税務署で税務調査に関わった期間は、およそ10年です。
| 時期 | 所属 | 担当した業務 |
|---|---|---|
| 平成18年〜 | 東京国税局・税務署(東京・神奈川) | 主に法人税等の税務調査 |
| 平成28年〜 | PwCあらた有限責任監査法人 | 上場会社の法定監査、IPO支援 |
| 令和元年〜 | 辻本郷税理士法人 | 申告業務、事業承継・相続対策のコンサルティング |
| 令和3年1月 | 保田会計事務所を開設 | ― |
国税時代は、繁華街を受け持つ担当や、調査が難しい事案の担当として、事前の通知をしない調査にも携わりました。
代表のごあいさつと事務所の考え方は、当事務所についてのページに掲載しています。
保田会計事務所にお任せいただけること
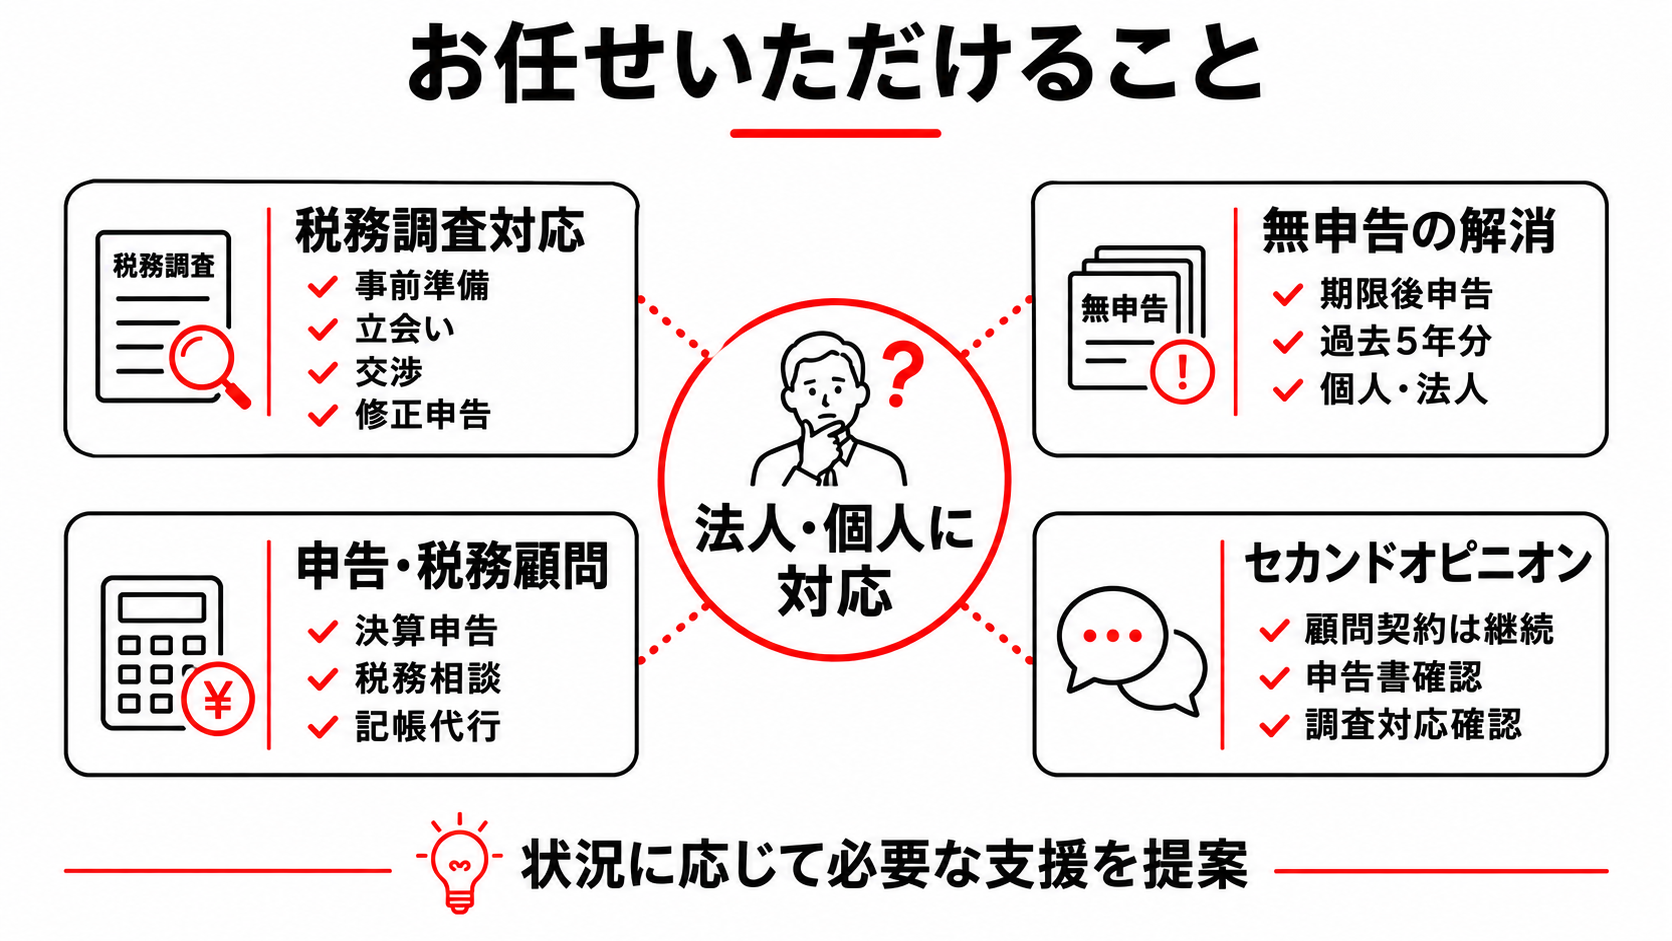
法人・個人のどちらのご依頼もお受けしています。税務調査・無申告の解消・セカンドオピニオンは、顧問契約を結んでいない方もご依頼いただけます。
税務調査の立会いと税務署との交渉
調査前の準備から、当日の立会い、指摘への反論、調査後の問い合わせ対応までお引き受けします。必要に応じて、修正申告(申告した税額が少なかった場合などに内容を訂正する手続き)の作成もお任せください。税務代理権限証書(税理士が税務代理を行う権限を証明する書類)を提出し、税務署との窓口を当事務所が一本化して担います。
法人の経営者の方はもちろん、個人事業主や副業の方の調査にも対応しています。ネットビジネスや暗号資産、不動産など、分野ごとに論点が異なる調査もご相談いただけます。顧問契約を結んでいる方は、調査の着手金がかかりません(国税局の調査を除く)。詳しくは税務調査に強い税理士をお探しの方へのページをご覧ください。
申告していない年の解消(無申告・期限後申告)
当事務所では、申告期限を過ぎた年分の申告(期限後申告)を、過去5年分までまとめて承ります。個人事業主・フリーランス・副業の方のほか、申告していない期がある法人のご相談にも対応しています。
領収書がそろっていない場合の進め方や料金プランは、無申告・期限後申告サポートのページでご案内しています。
日々の申告と税務顧問
決算・申告と日々の税務相談をお引き受けします。記帳代行も、別途お見積りのうえで承ります。調査を受けた際にも根拠を説明できる申告を、毎年続けたい方に向いています。
法人の方は、税務顧問のページで顧問料と業務の範囲をご案内しています。個人事業主・フリーランスの方は、フリーランス・個人事業主の税理士をお探しの方へのページをご覧ください。
顧問税理士がいる方のセカンドオピニオン
今の顧問税理士との契約はそのままで、申告書や節税策、税務調査への対応を別の税理士として確認します。当事務所から顧問税理士に無断で連絡することはありません。
税務調査の途中で、今の対応のまま進めてよいか迷っている方もご相談ください。詳しくは税理士のセカンドオピニオンのページをご覧ください。
保田会計事務所が選ばれる理由
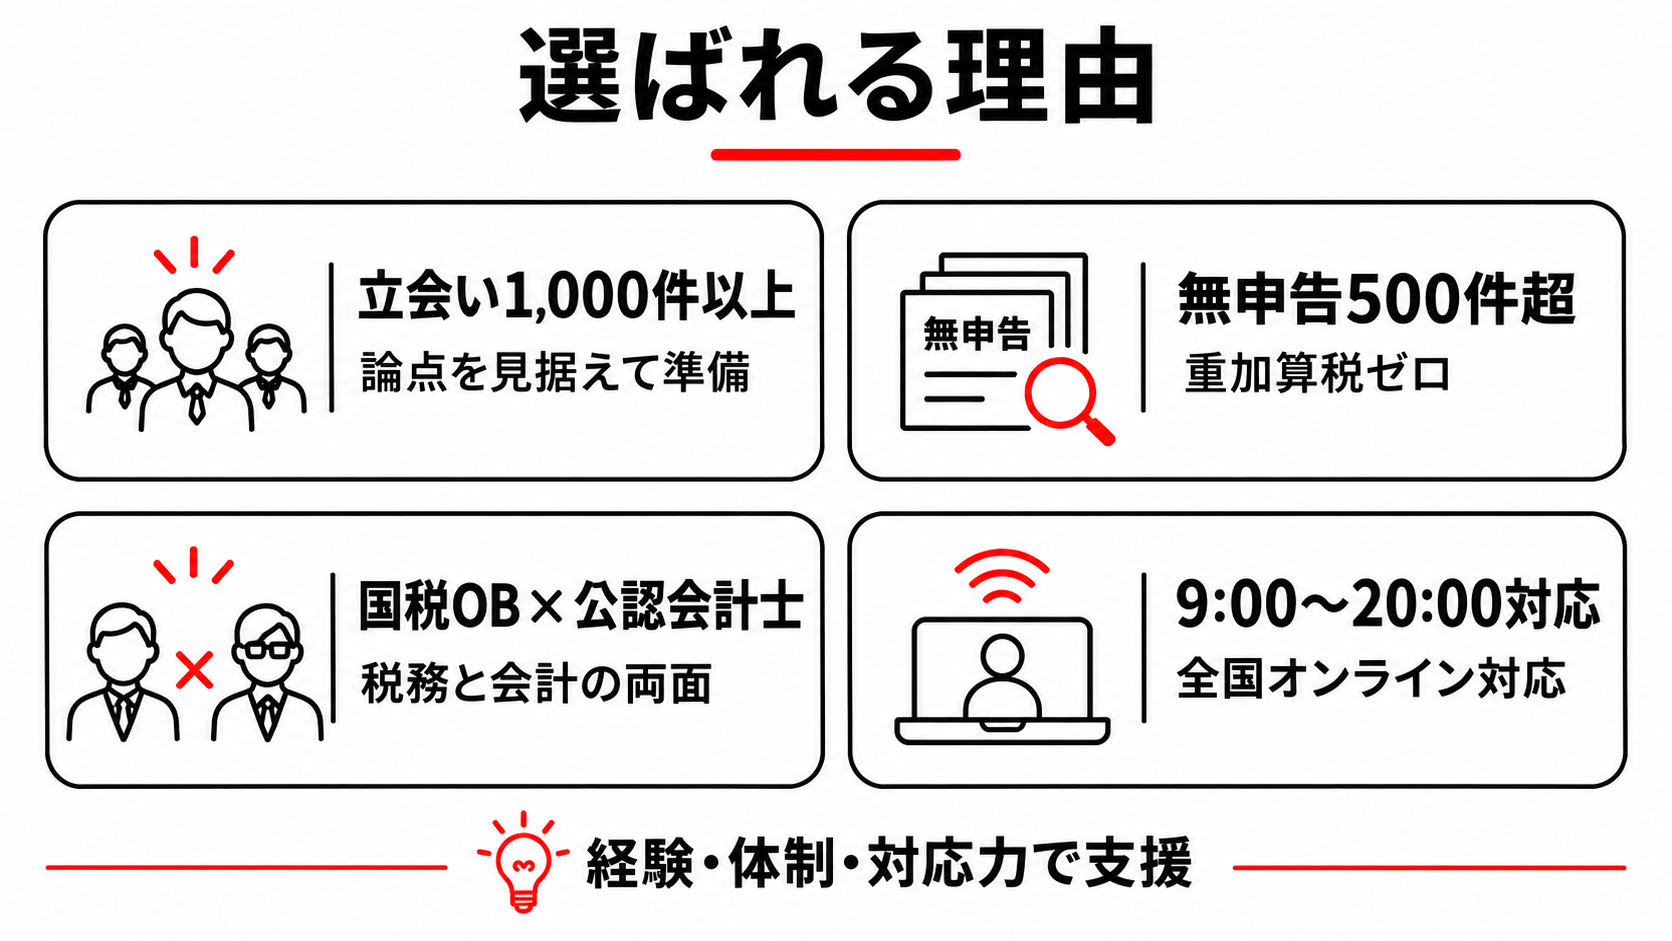
依頼先を比べるときは、国税出身かどうかだけでなく、調査や申告を実際にどれだけ扱ってきたかも判断材料になります。
税務調査の立会い1,000件以上
代表の税務調査の立会い実績は、1,000件を超えました。多くの調査に立ち会ってきたため、論点になりやすい項目をあらかじめ把握したうえで準備を進められます。
指摘を受けた場面では、帳簿や契約書などの資料をもとに、税法上の根拠を示して説明します。納得できない指摘に、そのまま応じることはありません。
無申告の対応は累計500件超、重加算税を課された例はゼロ
無申告の案件には開業時から取り組んでおり、対応した件数は累計500件を超えています。無申告の解消をご依頼いただいた案件で、重加算税(仮装や隠ぺいがあった場合に、通常より高い税率で課される加算税)を課されたケースはありません。結果は個別の事情によって異なります。
国税OBと公認会計士の両方の視点
代表は税理士と公認会計士の資格を持ち、国税での調査に加えて、監査法人での会計監査も経験しています。税務署が確認する点と、会計の数字の裏付けの両面から、申告や調査の準備を進めます。
9:00〜20:00・定休日なし、全国オンライン対応
受付時間は9:00〜20:00で、定休日はありません。電話・フォームのほか、LINEやChatworkからもご連絡いただけます。
ご相談からご契約まではオンラインで進められるため、東京以外の方もご依頼いただけます。調査の連絡を受けてから当日までの時間が限られている場合も、お早めにご連絡ください。
主なご依頼の料金
料金は、ご依頼の内容ごとに分かれています。主なご依頼の目安は次のとおりで、内訳は各ページでご確認いただけます。
| ご依頼の内容 | 料金の目安 | 詳しくは |
|---|---|---|
| 税務調査の対応(通常の調査の着手金) | 個人20万円・法人30万円(顧問契約なら無料。国税局の調査を除く) | 税務調査のページ |
| 無申告の解消 | 個人10万円・法人20万円から(税別。ご自身で入力する場合) | 無申告のページ |
| 税務顧問 | 月20,000円から(決算・申告の報酬は別) | 業務報酬のページ |
| セカンドオピニオン(スポット相談) | 30,000円(税抜)/33,000円(税込)、1回60分以内 | セカンドオピニオンのページ |
税務調査は、着手金のほかに税務署との交渉の報酬が調査の年数に応じてかかり、修正申告が必要な場合は申告書作成の報酬も加わります。申告していない年がある場合や国税局の調査は、料金が別に定められています。無申告の解消は、1年分のみのご依頼の場合、料金が1.5倍になります。
税務・会計の悩みは “国税OB×公認会計士” がワンストップで解決!
初回 無料相談/平日夜間・土日もOK
―― まずはお気軽にご連絡ください ――
営業時間 9:00〜20:00 / 定休日なし
対応事例とお客様の声
これまでにご依頼いただいた事例と、お客様からお寄せいただいた声の一部をご紹介します。掲載している結果は個別の事案によるもので、同じ結果をお約束するものではありません。
事例:顧問税理士に代わって調査に立ち会った建設業の会社
税務調査で重加算税を示唆され、大きな追徴税額が見込まれていた会社です。顧問税理士は調査官の指摘に反論できておらず、会社として主張する機会を求めてご相談いただきました。
当事務所は、税務署に提出する反論の文書を作成し、顧問税理士に代わって調査に立ち会い、調査官と交渉しました。その結果、追徴税額は当初の提示より1,000万円以上少なくなり、重加算税も課されずに済んでいます。
事例:5年分の申告をまとめて済ませたネット通販業の方
副業として始めたネット通販を本業にしたあと、申告をしないまま5年が過ぎていた30代の個人事業主の方です。融資を受けたくても、申告書が出せないため審査に進めない状況でした。
5年分の記帳から申告までをまとめてお引き受けしました。紛失していた領収書はクレジットカードの明細や銀行の入出金記録で補い、経費として計上できる範囲を一つずつ確認したうえで申告書を仕上げています。
お客様の声:顧問税理士のセカンドオピニオンとして依頼(塗装業・代表社員)
顧問税理士の対応に不安があり、税務調査への対応をセカンドオピニオンとして依頼しました。調査の経験にもとづく判断が心強く、調査官に言われるままにならずに、追徴の税額を抑えてもらえて助かっています。
お客様の声:事前のリハーサルで落ち着いて対応(クラブ・会社経営)
何を聞かれるのか分からなかったため、事前にリハーサルをお願いしました。流れや質問の内容を確認できたので、本番では調査官の質問のほとんどに用意したとおりに答えられました。指摘はいくつかあったものの、結果として税額の負担は生じていません。
お客様の声:得意先への反面調査が中止に(塗装業・個人経営)
売上の計上漏れを指摘され、得意先への反面調査(取引先に事実を確認する調査)を行うと言われていました。指摘の一部を認めて協力したほうが損害を小さくできると説明を受け、その日のうちに税務署と交渉していただけました。得意先への調査は中止になり、調査のあとも顧問をお願いしています。
※掲載にあたり一部を編集しています。
ご相談からサポート開始までの流れ
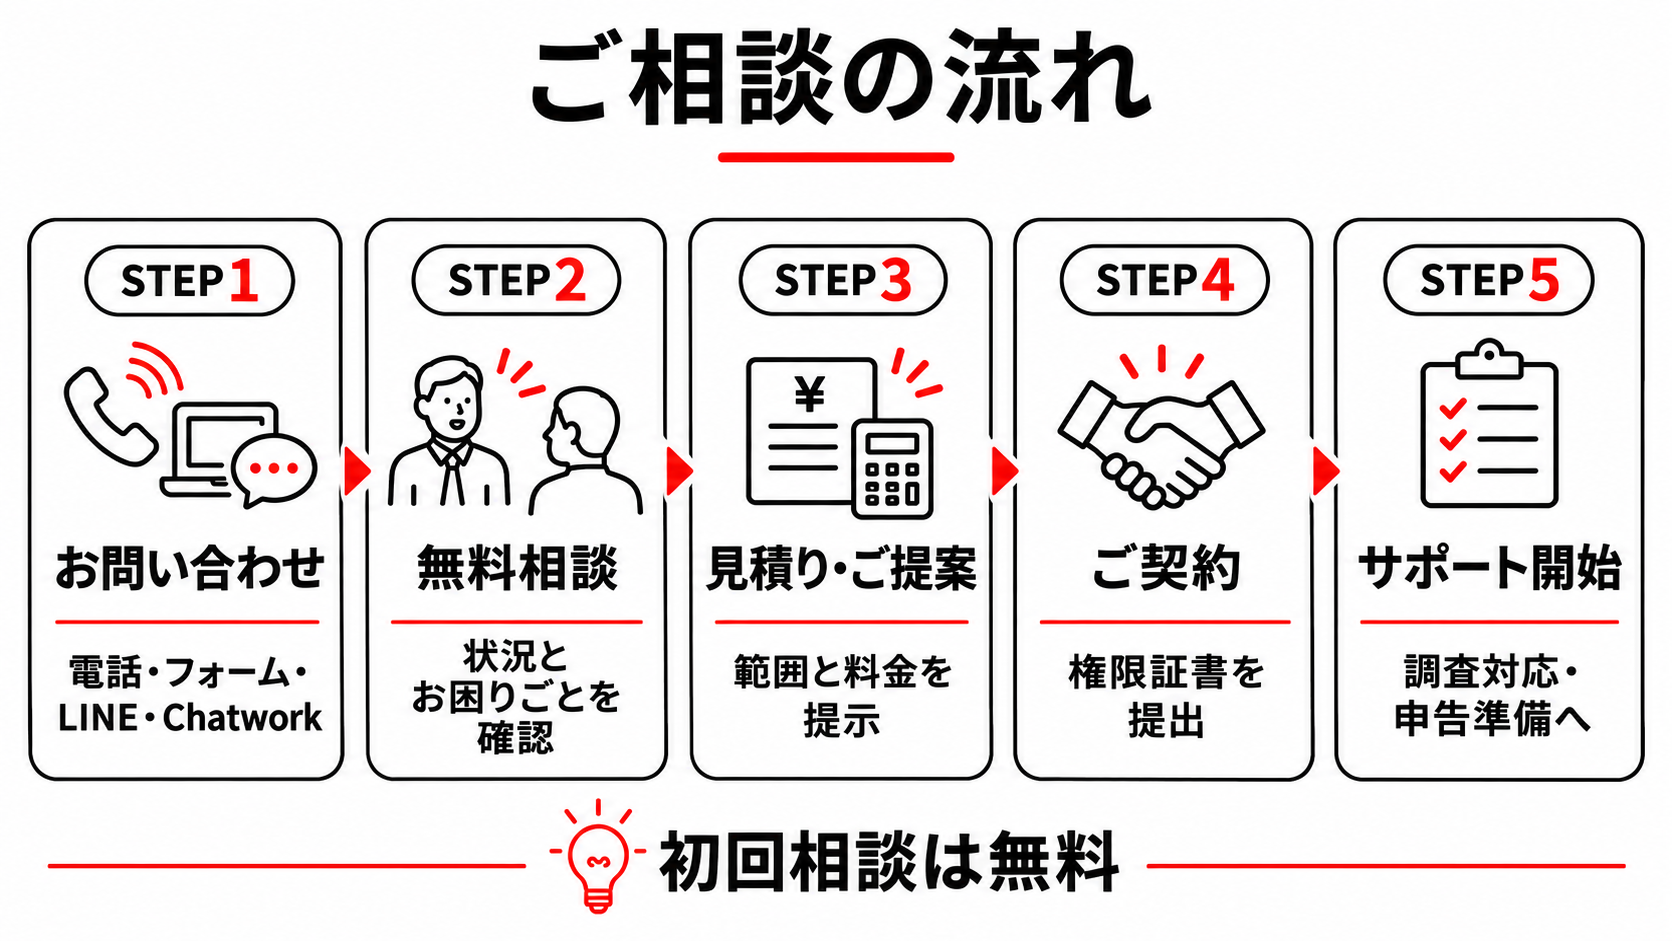
初回のご相談は無料です。依頼するかどうかを決めていない段階で、今の状況をお話しいただくだけでも構いません。
STEP1 お問い合わせ
電話・お問い合わせフォーム・LINE・Chatworkのいずれかからご連絡ください。税務署から連絡が来ている場合は、調査の予定日もあわせてお知らせください。
STEP2 無料相談
今の状況とお困りの点を伺います。税務署から届いた書類や、直近の申告書の控えがあれば、より具体的なお話ができます。
STEP3 お見積りとご提案
伺った内容をもとに、お引き受けする範囲と料金をご提示します。内容をご検討いただき、進める場合は改めてご連絡ください。
STEP4 ご契約と税務代理権限証書の提出
ご契約後、必要に応じて税務代理権限証書を税務署に提出します。提出したあとは、税務署とのやり取りの窓口を当事務所が担います。
STEP5 サポート開始
税務調査であれば当日に向けた打ち合わせ、無申告の解消であれば資料のお預かり、顧問契約であれば日々の相談と申告の準備から始めます。ご相談の流れの詳細は、ご相談の流れのページにも掲載しています。
税務・会計の悩みは “国税OB×公認会計士” がワンストップで解決!
初回 無料相談/平日夜間・土日もOK
―― まずはお気軽にご連絡ください ――
営業時間 9:00〜20:00 / 定休日なし
よくあるご質問
国税OBの税理士に頼むと、税務調査が来にくくなりますか?
国税OBの税理士に依頼するだけで、税務調査の対象から外れるわけではありません。違いが出るのは、調査になった際の準備と説明の質です。
顧問税理士を変えずに相談できますか?
今の顧問契約はそのままで、税務調査だけのご依頼や、申告内容のセカンドオピニオンをお受けしています。詳しくは税理士のセカンドオピニオンのページをご覧ください。
税務調査の連絡が来る前でも相談できますか?
調査の連絡が来る前でもご相談いただけます。今の申告書に調査で指摘されそうな点がないかの確認や、申告していない年の解消、顧問契約のご相談をお受けしています。
申告していない年があっても相談できますか?
ご相談いただけます。法令上必要な場合を除き、ご相談の内容を税務署など第三者に伝えることはありません。何年分の申告が止まっているか分からない状態からでも構いません。
法人と個人のどちらでも依頼できますか?
どちらからのご依頼もお受けしています。法人の法人税・消費税、個人事業主や副業の方の所得税・消費税の税務調査に対応しています。
東京以外からでも依頼できますか?
全国からご依頼いただけます。ご相談とご契約はオンラインで進められます。遠方での調査の立会いには、旅費を実費で別にいただきます。
初回の相談は無料ですか?
無料です。依頼するかどうかを決める前の段階でもご相談いただけます。
対応エリアと事務所案内
事務所は東京都江東区にあります。来所での面談をご希望の場合は、お問い合わせの際にお知らせください。
対応エリア
東京・江東区を拠点に、オンラインで全国からのご依頼に対応しています。
事務所概要
| 項目 | 内容 |
|---|---|
| 事業所名 | 保田会計事務所 Yasuda Accounting Office |
| 事務所所在地 | 〒135-0044 東京都江東区越中島1-3-1-111 |
| 会社名 | Y&Yコンサルティング株式会社 |
| 代表者 | 保田 圭祐 |
| 設立年月日 | 令和3年1月 |
| 従業員数 | 5名(うち税理士資格保有者2名) |
| TEL | 03-6824-7701 / 047-770-0970 |
| 営業時間 | 9:00〜20:00(定休日なし) |
| 認定支援機関ID | 106613011301 |
相続・事業承継のご相談も承っています。詳しくは業務内容のページをご覧ください。
税務・会計の悩みは “国税OB×公認会計士” がワンストップで解決!
初回 無料相談/平日夜間・土日もOK
―― まずはお気軽にご連絡ください ――
営業時間 9:00〜20:00 / 定休日なし
国税OBの税理士とは
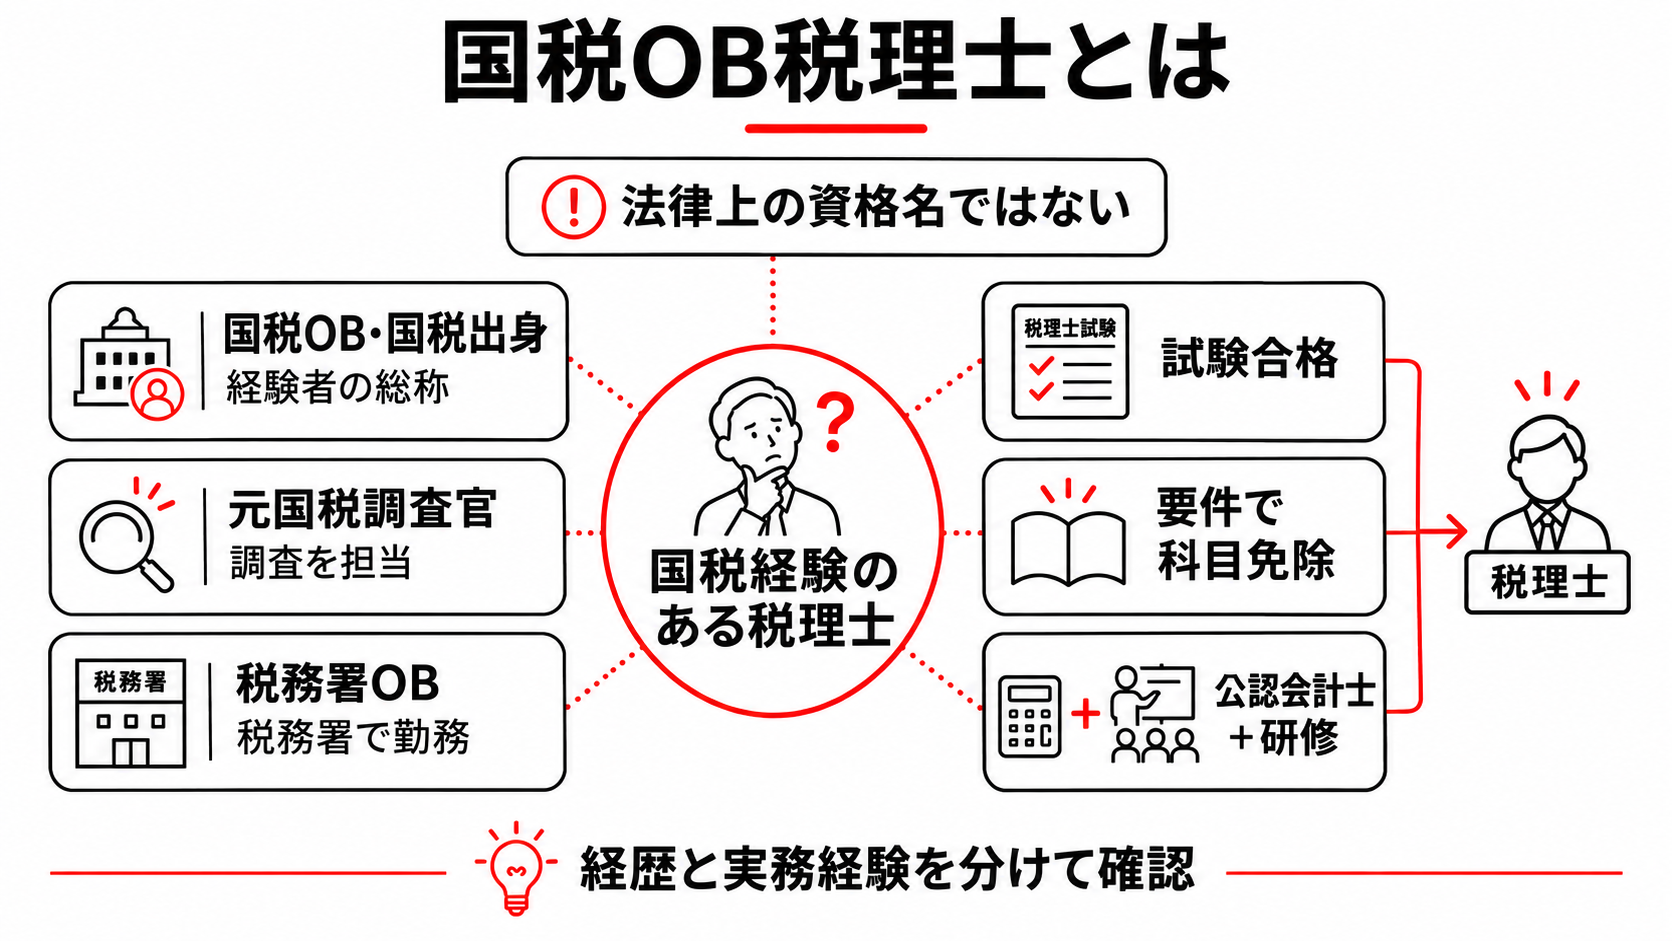
ここからは、国税OBの税理士に相談しようか迷っている方に向けて、知っておきたい内容をまとめています。「国税OB」は法律で決められた資格の名前ではなく、国税局や税務署で働いた経験のある税理士を指す呼び方です。
国税OB・元国税調査官・税務署OBという呼び方
国税の組織には、国税庁のほか、全国11の国税局と沖縄国税事務所、各地の税務署があります(国税庁「組織(国税局・税務署)」)。こうした組織で働いた経験のある人は、「国税OB」と呼ばれます。
呼び方は、どこで何をしていたかによって変わります。
| 呼び方 | 主に指す人 |
|---|---|
| 国税OB・国税出身 | 国税局・税務署などで働いた経験のある人の総称 |
| 元国税調査官 | 国税局・税務署で税務調査を担当していた人 |
| 税務署OB | 税務署で働いた経験のある人 |
国税に勤めた経験で税理士になる仕組み
税理士になるには、税理士試験に合格するほか、試験科目の免除を受ける方法もあります。税理士法第8条では、国税に関する事務に通算10年以上(事務の内容によっては15年以上)従事した人について、税法の科目のうち国税に関するものを免除すると定めています。
さらに、国税の事務に従事した年数(事務の区分に応じて23年以上・28年以上など)や所定の職に在職した期間の条件を満たし、国税審議会が指定する研修を修了すると、会計学の科目も免除されます。試験科目の全部が免除され、税務・会計に関する業務の経験が通算2年以上ある人は、税理士となる資格を持ちます(税理士法第3条)。
試験や公認会計士の登録で税理士になる国税出身者
国税出身の税理士のすべてが、科目の免除で資格を得ているわけではありません。在職中や退職後に税理士試験に合格する人もいます。
公認会計士も、原則として所定の税法に関する研修を修了すれば、税理士となる資格があります(税理士法第3条)。どの方法で税理士になったかは人によって異なるため、国税での経験と、税理士になってからの経験は分けて見るとよいでしょう。
国税OBの税理士に頼むと税務調査はどう変わる?
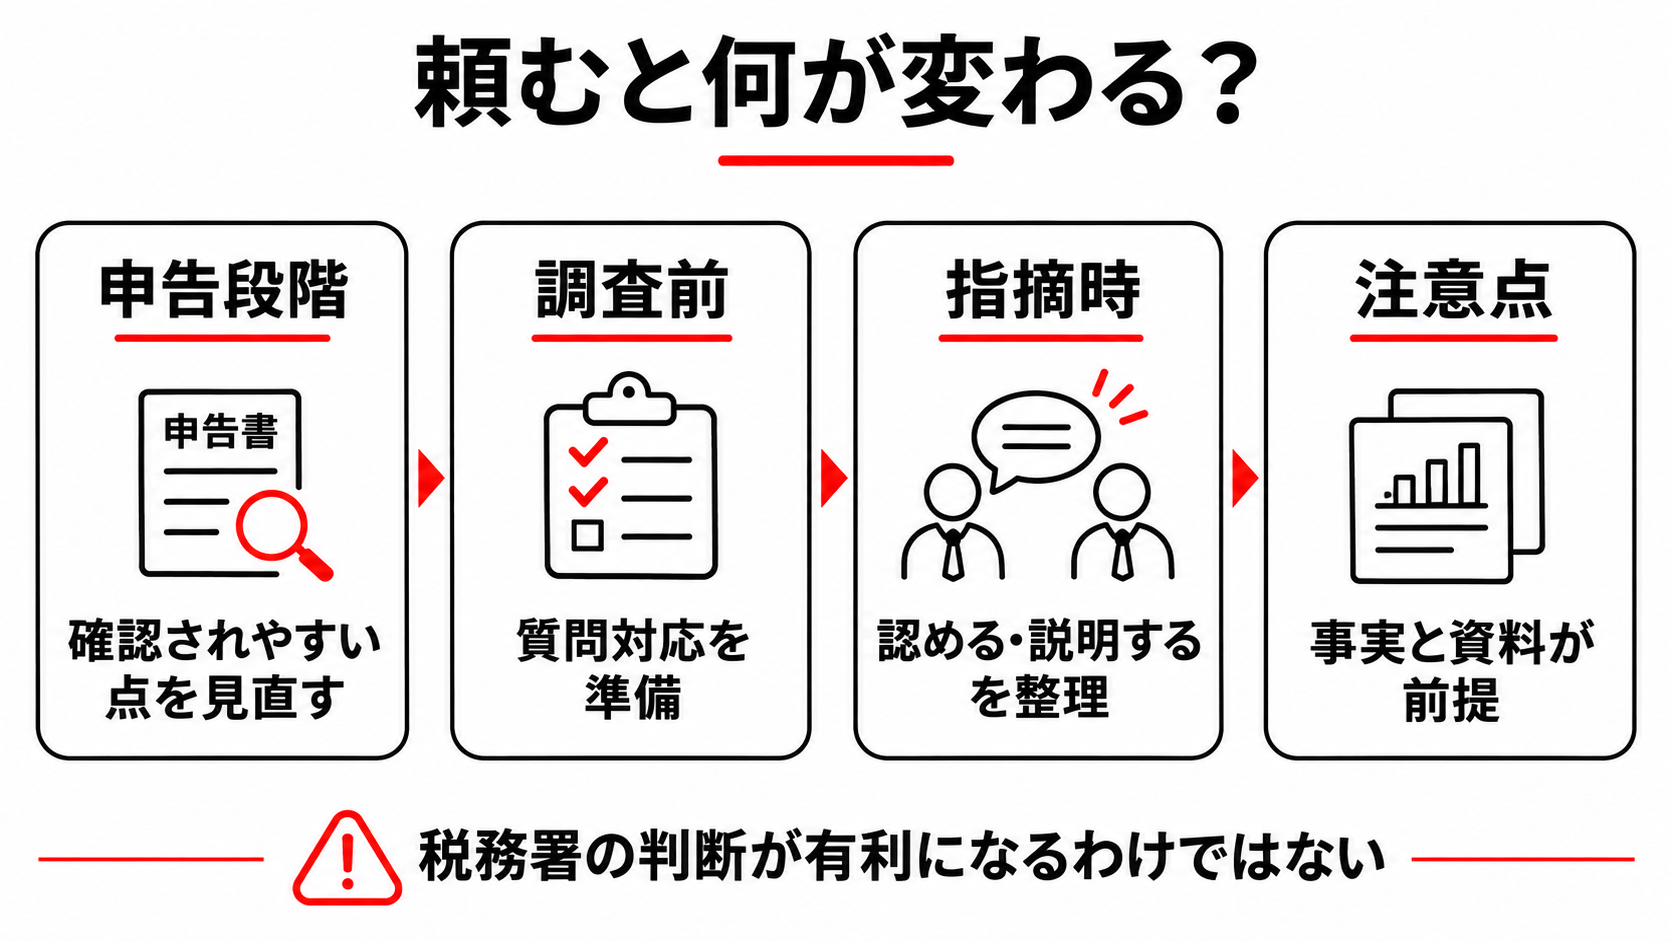
違いが出るのは、調査の当日だけではありません。申告書を作る段階から、調査で確認される点を意識できるかどうかで、その後の負担が変わります。
申告書を、調査で確認されやすい点から見直せる
税務調査では、売上の計上時期や、経費が事業に必要なものだったかどうかなどが確認されます。国税で調査を担当した経験は、調査で確認されやすい勘定科目や取引を見直すときに役立ちます。
申告書を作る段階でそうした点を見直しておけば、調査で指摘を受けたときに説明できる資料を、前もってそろえておけます。
調査官の質問の意図を踏まえて、当日の受け答えを準備できる
調査の当日、調査官は帳簿や資料を見ながら、取引の内容や経理のやり方について質問します。質問の意図が分からないまま応じると、必要以上の説明をしたり、記憶があいまいなまま答えたりしてしまうことがあります。
調査の経験を踏まえれば、出やすい質問を想定し、答え方と手元に用意する資料を事前に確認できます。
指摘を受けたときに、認める部分と説明する部分を分けて考えられる
調査で指摘を受けたとき、すべてに反論することが最善とは限りません。誤りがあった部分は認めて修正し、根拠をもって説明できる部分は資料を示して主張する、という分け方が必要になります。
どの指摘なら税法上の根拠をもって主張できるのかを見極めるうえで、調査官の判断の考え方を知っていることが役立ちます。
税務署の判断が有利になるわけではない
国税OBの税理士が立ち会っても、税務署の判断が有利になるわけではありません。税務署は、税法と、帳簿や取引の確認で分かった事実にもとづいて判断します。
国税OBに期待できるのは、調査の進め方を知ったうえでの準備と、根拠を示した説明です。資料が残っていない取引や、事実と異なる申告まで認めてもらえるわけではない点は、依頼する前に知っておきましょう。
国税OBの税理士を選ぶときに確かめたい点
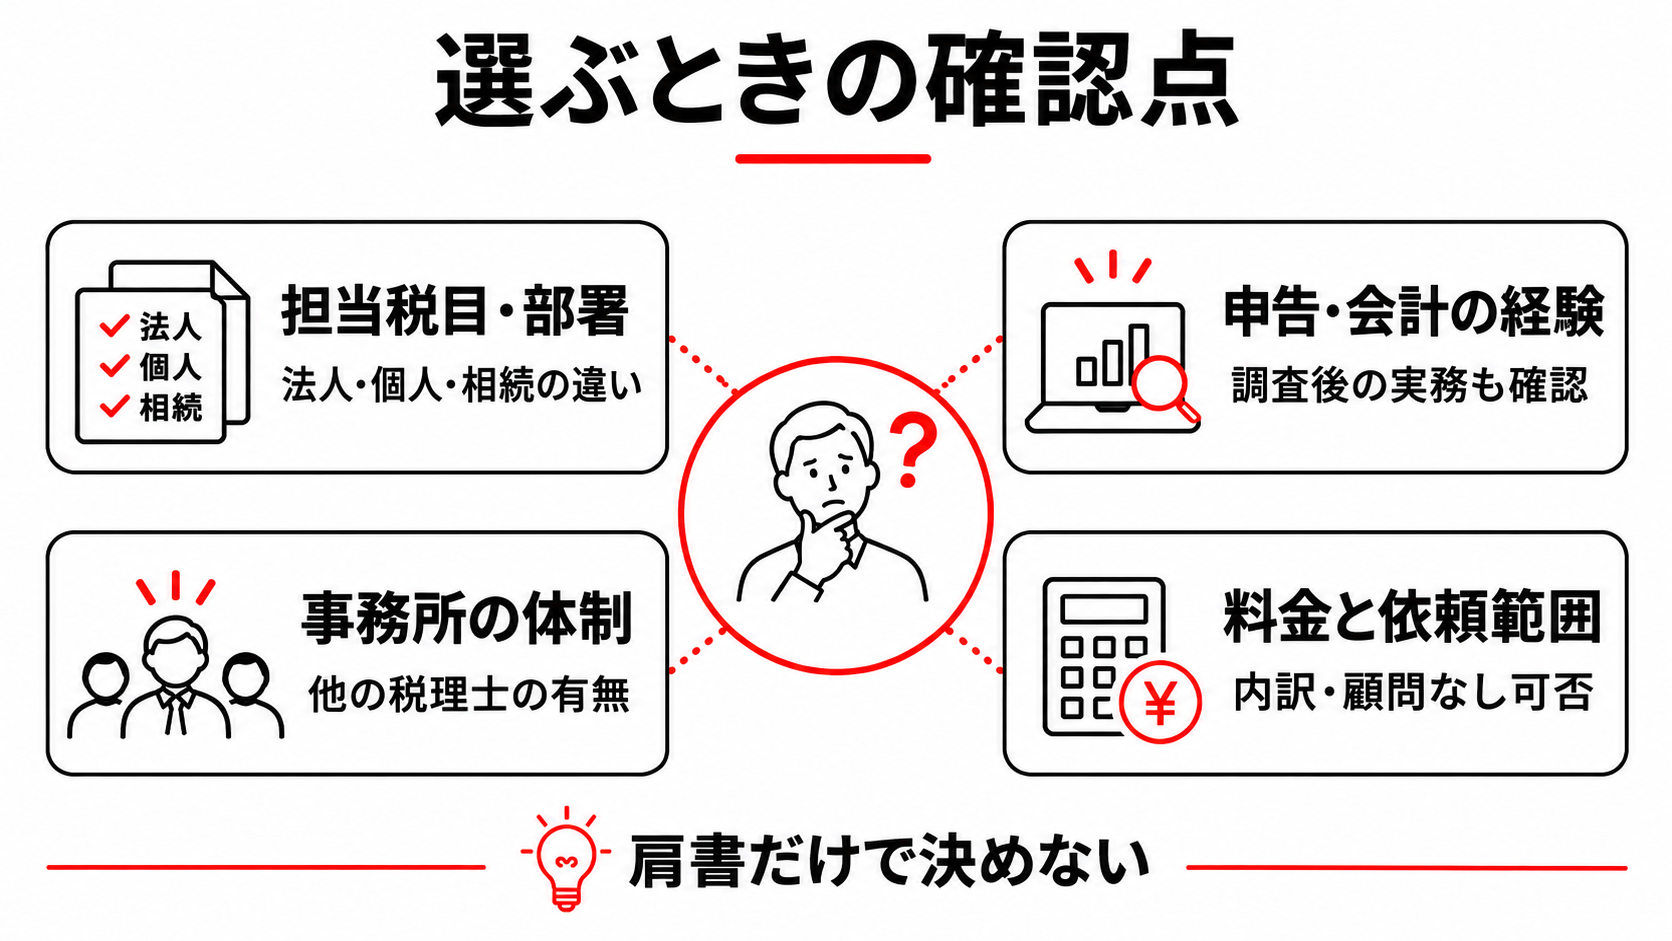
同じ国税OBでも、国税で担当していた税目や、退職したあとに積んだ経験は人によって違います。肩書だけで決めず、ご自身の状況に合った経験があるかを確かめておきましょう。
国税で担当していた税目と部署
税務署では、法人課税(法人税など)・個人課税(所得税など)・資産課税(相続税など)といった部門ごとに担当が分かれています。法人の調査を長く担当していた人と、個人や相続の調査を担当していた人とでは、得意とする分野が違います。
依頼したい内容が法人の税務調査なのか、個人事業主の申告なのかによって、合う経歴も変わります。初回の相談で、国税でどの税目や部署を担当していたかを聞いておくとよいでしょう。
調査対応以外の、申告や会計の経験
税務調査の立会いだけでなく、日々の申告や決算まで任せたい場合は、税理士として申告書を作成してきた経験も確かめておきたい点です。国税を退職したあと、どのような事務所でどのような業務に携わってきたかを聞いておくと、申告まで任せられるかを判断しやすくなります。
国税OB以外の税理士もいる体制か
事務所に国税OBのほかの税理士もいれば、日々の申告と調査への対応を、事務所の中で分担しながら進められます。事務所の人数や、税理士の資格を持つ人が何人いるかは、事務所のホームページや初回の相談で確かめられます。
料金の内訳と、顧問契約なしで頼めるか
税務調査の料金は、着手金のほかに、立会いの日当や交渉・修正申告の報酬が別に設定されている場合があります。総額だけでなく、何にいくらかかるのかを確かめておきましょう。
顧問契約を結ばずに、税務調査や無申告の解消だけを頼めるかどうかも、事務所によって違います。税務調査に強い税理士の選び方は、税務調査に強い税理士の選び方を解説した記事でも紹介しています。